UK Ltd pour E-commerce depuis la France: TVA , EORI& Stock 2026
UK Ltd pour l’E-commerce depuis la France : VAT, EORI, Stock et Paiements en 2026
Oui, un résident français peut créer et diriger une UK Limited Company pour exploiter une activité e-commerce.
Mais pour une boutique Shopify, une activité Amazon FBA, du dropshipping ou une marque propre, la première question ne devrait pas être :
« Puis-je créer une UK Ltd ? »
La question réellement utile est :
« Où se trouve mon stock, qui importe les marchandises, où sont mes clients et quelles obligations cette organisation déclenche-t-elle ? »
Depuis le Brexit, le Royaume-Uni et l’Union européenne appartiennent à deux territoires douaniers distincts. Une société britannique qui vend en France ou ailleurs dans l’UE peut donc devoir gérer simultanément des règles britanniques, françaises et européennes.
Cela peut concerner :
- la VAT britannique ;
- la TVA française ou européenne ;
- les importations et exportations ;
- les numéros EORI ;
- l’identité de l’importateur ;
- Amazon FBA ou d’autres solutions de fulfilment ;
- les banques et prestataires de paiement ;
- la conformité des produits ;
- la fiscalité France–Royaume-Uni.
Une UK Ltd peut être une structure cohérente pour une véritable activité britannique ou internationale.
Elle n’est cependant pas automatiquement plus simple qu’une société française lorsque le fondateur, la direction, le stock, la logistique et l’essentiel de la clientèle restent en France.
Pour commencer par la structure elle-même, consultez notre guide Créer une UK Ltd depuis la France.
1. Réponse rapide : une UK Ltd est-elle adaptée à votre e-commerce depuis la France ?
Tout dépend du modèle réel.
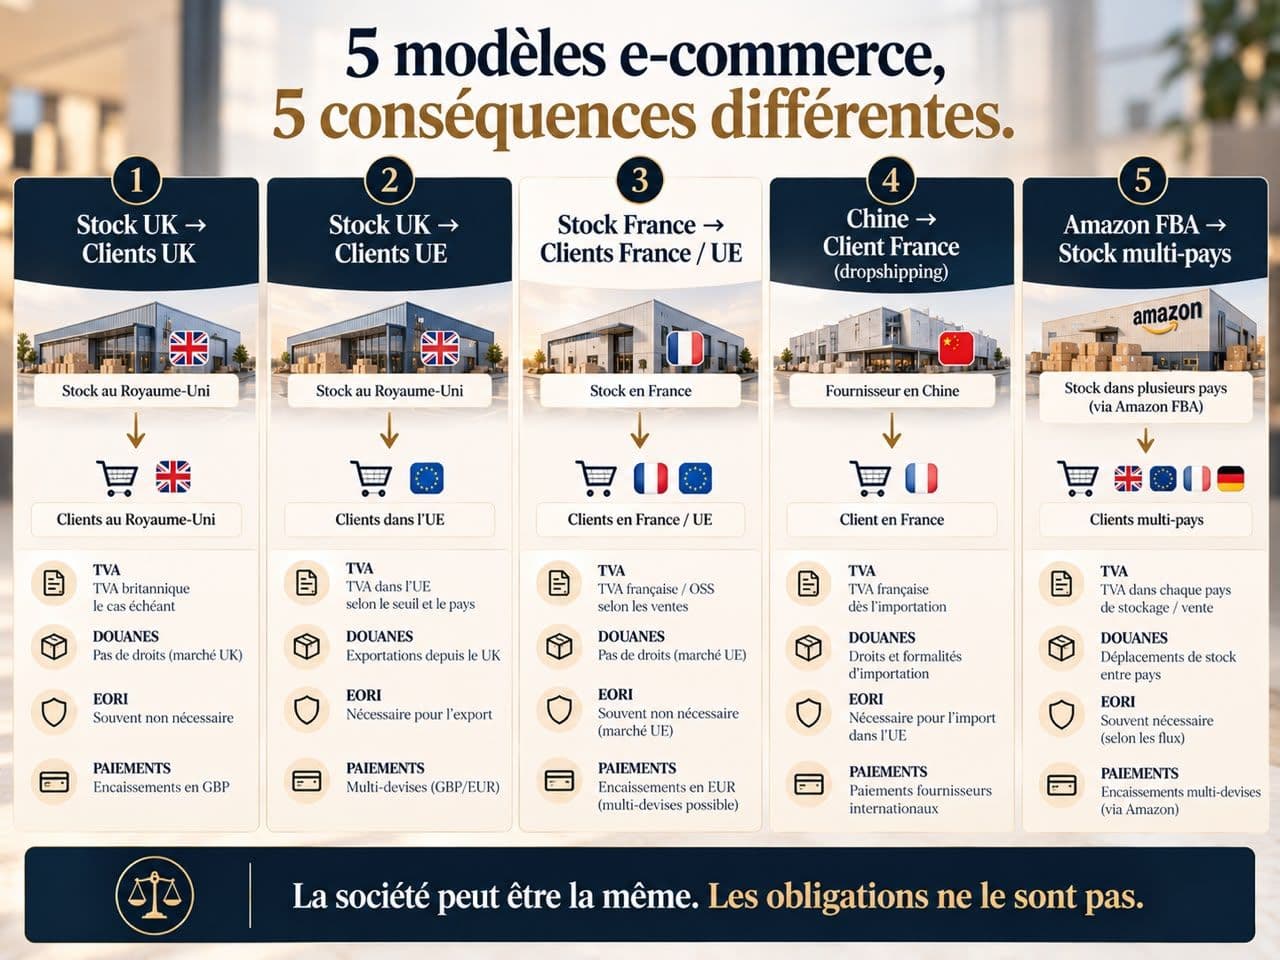
Stock au Royaume-Uni + clients britanniques
La logique britannique est forte. La VAT UK, l’importation du stock, l’EORI et l’infrastructure bancaire britannique deviennent des sujets importants.
Stock au Royaume-Uni + clients français ou européens
Vous ajoutez une frontière douanière : exportation depuis la Grande-Bretagne, importation dans l’UE, TVA, droits éventuels et identification de l’importateur.
Stock en France + clients principalement français
L’incorporation britannique ne fait pas disparaître les obligations françaises créées par le stock et les opérations réalisées en France.
Dropshipping Chine → France avec une UK Ltd
La marchandise ne devient pas britannique parce que le vendeur est une société britannique. Le flux physique Chine → Union européenne reste déterminant.
Amazon FBA en Europe
Il faut savoir dans quels pays Amazon est autorisé à conserver votre stock. Le lieu réel des marchandises peut déclencher des obligations différentes de celles suggérées par le simple pays d’incorporation.
La bonne décision commence donc par le business model, pas par le pays de création de la société.
Vous avez déjà défini votre produit, vos fournisseurs et vos marchés ?
Seven Oak Prestige peut vous accompagner pour déterminer si une structure britannique est cohérente avec votre projet, puis prendre en charge les services UK entrant dans notre périmètre.
Créer ma UK Ltd depuis la France avec Seven Oak Prestige
2. Pourquoi le lieu du stock change presque toute l’analyse
Pour un e-commerce de produits physiques, le stock est l’un des premiers éléments à cartographier.
Une même UK Ltd peut avoir des obligations très différentes selon que les marchandises sont :
- stockées en Angleterre ;
- stockées en France ;
- réparties entre plusieurs entrepôts européens ;
- conservées chez un fabricant chinois ;
- expédiées directement par un fournisseur au consommateur.
Avant de choisir votre structure, posez trois questions simples :
Où se trouve physiquement la marchandise avant la vente ?
Dans quel pays est-elle livrée ?
Qui réalise juridiquement l’importation lorsqu’elle franchit une frontière douanière ?
L’adresse du Registered Office et le Certificate of Incorporation ne répondent pas à ces questions.
C’est pourquoi deux entrepreneurs possédant exactement la même UK Ltd peuvent avoir des obligations TVA et douanières très différentes.
Pour les modèles internationaux qui ne sont pas spécifiquement liés à la France, notre guide UK E-Commerce Company for Non-Residents couvre l’architecture plus générale.
3. Stock au Royaume-Uni : que se passe-t-il ?
Prenons un fondateur vivant en France qui exploite une marque à travers une UK Ltd et conserve son stock dans un entrepôt en Angleterre.
Pour les ventes britanniques, les règles de VAT UK applicables à l’entreprise et aux transactions doivent être examinées.
Pour une vente avec expédition vers la France, la situation change : les marchandises quittent la Grande-Bretagne et entrent dans le territoire douanier de l’Union européenne.
Côté britannique
Selon la transaction, il peut notamment être nécessaire de gérer :
- l’exportation ;
- les formalités douanières ;
- un numéro EORI GB ;
- les justificatifs relatifs au mouvement des marchandises.
Côté européen
Il faut notamment déterminer :
- qui importe la marchandise ;
- comment la TVA à l’importation est traitée ;
- quels droits de douane s’appliquent ;
- quel régime TVA est utilisé pour la vente ;
- quelles obligations incombent au vendeur, à la marketplace ou à un autre acteur.
Le principe à retenir est donc :
Stock UK + client UE ≠ stock UE + client UE.
Le Brexit a créé une véritable frontière douanière entre la Grande-Bretagne et l’Union européenne.
4. Stock en France : une UK Ltd peut-elle devoir s’immatriculer à la TVA française ?
Oui.
Une société britannique ne devient pas exclusivement soumise à la VAT britannique simplement parce qu’elle est incorporée auprès de Companies House.
Une entreprise étrangère qui détient des marchandises en France et y réalise certaines opérations peut devoir obtenir une immatriculation TVA française.
L’administration fiscale française précise qu’une entreprise étrangère sans établissement stable en France peut être tenue de s’immatriculer lorsqu’elle réalise des opérations nécessitant une identification ou des déclarations de TVA en France.
Il faut notamment examiner :
- le lieu du stock ;
- les importations ;
- le lieu de livraison ;
- le type de clients ;
- les mouvements de marchandises entre États membres ;
- le canal de vente ;
- l’utilisation éventuelle de l’OSS ou de l’IOSS.
Un point est particulièrement utile pour une UK Ltd : le Royaume-Uni figure actuellement parmi les pays tiers pour lesquels une entreprise concernée n’a pas automatiquement à désigner un représentant fiscal en France dans les situations décrites par l’administration française, même si un mandataire peut être utilisé. Cela ne dispense évidemment pas l’entreprise de ses obligations TVA lorsqu’elles existent.
Une UK Ltd ne neutralise donc pas les obligations TVA françaises créées par son activité réelle.
5. Amazon FBA : attention au pays dans lequel Amazon conserve votre stock
Amazon FBA peut changer sensiblement l’analyse.
Un vendeur peut avoir :
Fondateur : France
Société : Royaume-Uni
Marketplace : Amazon
Stock : France, Allemagne, Royaume-Uni ou plusieurs pays
Le pays d’incorporation n’est alors qu’une partie de l’équation.
Avant d’activer une stratégie FBA européenne, vérifiez notamment :
- où le stock sera initialement envoyé ;
- dans quels pays il pourra être conservé ;
- si un programme multi-pays ou Pan-European FBA est utilisé ;
- quelles immatriculations TVA peuvent en découler ;
- comment les mouvements de stock seront traités ;
- si l’OSS peut simplifier certaines ventes B2C transfrontalières.
Amazon peut également avoir des responsabilités particulières en matière de collecte de TVA pour certaines transactions lorsqu’une marketplace est considérée comme fournisseur présumé. Cela ne signifie pas que toutes les obligations du vendeur disparaissent.
Pour une activité principalement Amazon, utilisez plutôt notre guide spécialisé : Amazon FBA avec une UK Limited Company pour les non-résidents Guide Amazon FBA avec une UK Limited Company pour les non-résidents.
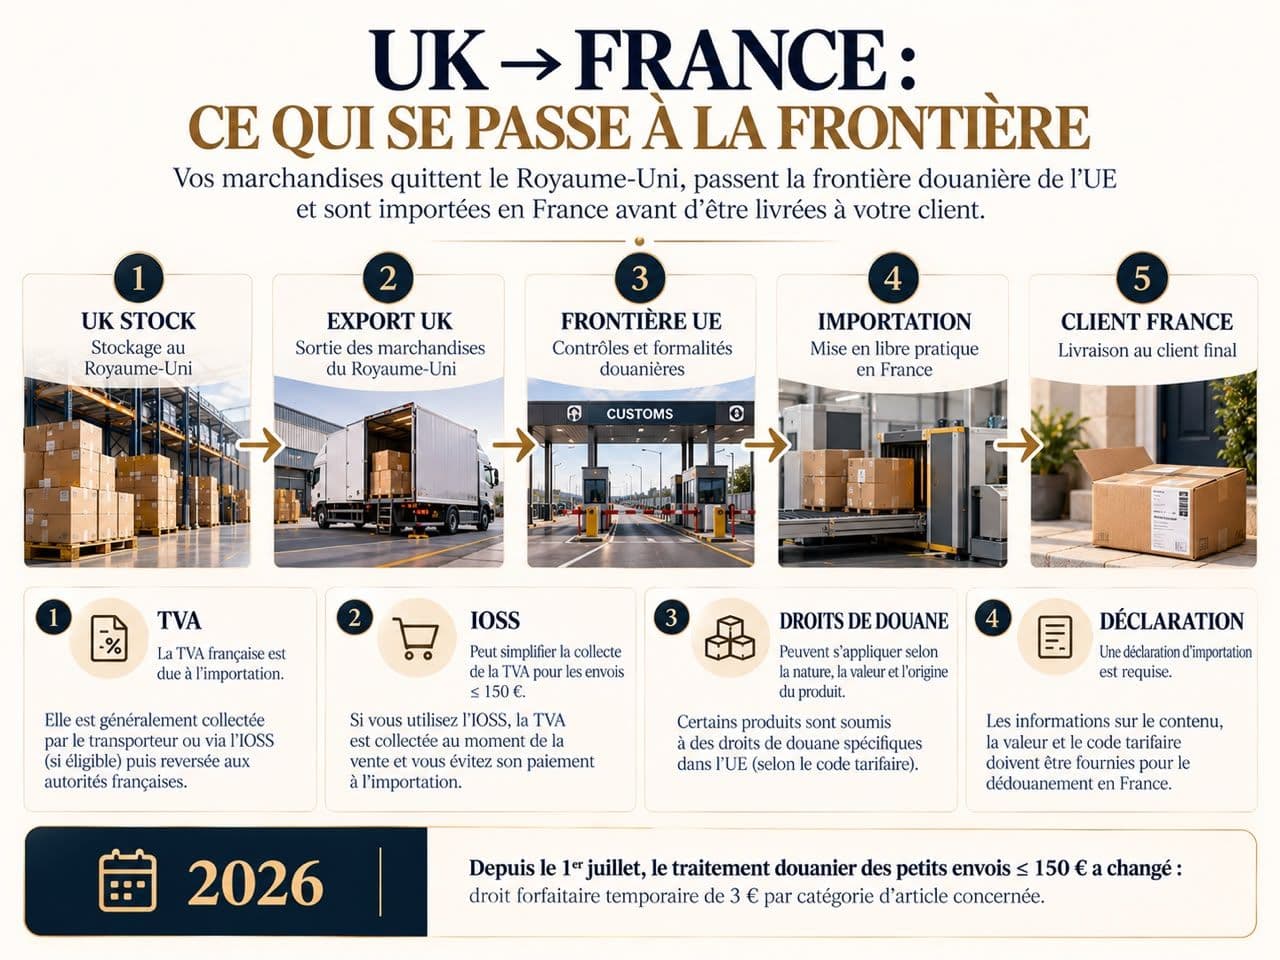
6. UK → France : TVA, IOSS et petits colis en 2026
Lorsqu’un produit quitte la Grande-Bretagne pour être livré directement à un consommateur en France, il entre dans l’Union européenne depuis un pays tiers.
Il faut distinguer deux événements :
la vente au consommateur
et
l’importation physique de la marchandise dans l’Union européenne.
IOSS et seuil de 150 €
L’Import One-Stop Shop, ou IOSS, reste un mécanisme permettant de simplifier la déclaration et le paiement de la TVA pour certaines ventes à distance de biens importés depuis un pays ou territoire tiers dans des envois n’excédant pas 150 €.
Mais IOSS ne signifie pas absence de formalités douanières.
Et depuis juillet 2026, il faut être particulièrement prudent avec les anciens guides e-commerce qui présentent encore les petits envois de moins de 150 € comme automatiquement exonérés de droits de douane.
Ce qui a changé le 1er juillet 2026
Depuis le 1er juillet 2026, l’Union européenne a supprimé l’ancienne franchise de droits de douane de 150 € pour les petits envois concernés et introduit un dispositif douanier forfaitaire temporaire.
La Commission européenne indique qu’un droit de douane temporaire de 3 € s’applique aux articles concernés dans les ventes à distance de biens importés n’excédant pas 150 €. Le calcul dépend des catégories tarifaires présentes dans l’envoi ; il ne faut donc pas simplement comprendre « 3 € par colis » dans toutes les configurations.
Pour une boutique expédiant régulièrement de petits colis du Royaume-Uni ou d’Asie vers des consommateurs français, cette évolution peut affecter :
- le coût rendu au client ;
- la marge ;
- le prix de vente ;
- la stratégie de livraison ;
- le choix entre expédition directe et stockage dans l’UE.
Il faut désormais distinguer clairement :
TVA
IOSS
droits de douane
déclaration douanière
éventuels frais de traitement ou de transporteur
Ce ne sont pas des notions interchangeables.
7. Et la règle britannique des £135 ?
Le seuil britannique de £135 est souvent cité dans les contenus e-commerce, mais il concerne le flux dans l’autre sens.
Il s’applique notamment à certaines ventes de biens situés hors du Royaume-Uni et vendus à des consommateurs britanniques. Pour certains envois d’une valeur ne dépassant pas £135, la VAT britannique est traitée au point de vente selon les règles applicables. Pour les envois supérieurs à £135, les règles normales d’importation redeviennent généralement pertinentes.
Il ne faut donc pas confondre :
marchandises entrant en Grande-Bretagne → règles UK et seuil £135
avec
marchandises entrant dans l’Union européenne → règles UE, TVA/IOSS et régime douanier européen.
8. EORI GB et EORI UE : une UK Ltd peut-elle avoir besoin des deux ?
Potentiellement.
EORI GB
Une entreprise impliquée dans des mouvements douaniers vers ou depuis l’Angleterre, l’Écosse ou le Pays de Galles peut avoir besoin d’un numéro EORI commençant par GB.
EORI dans l’Union européenne
Si votre société britannique doit elle-même accomplir certaines formalités douanières dans l’Union européenne, elle peut également avoir besoin d’un EORI délivré dans l’UE.
La Douane française précise qu’une entreprise établie hors de l’Union européenne effectuant des opérations de dédouanement en France ou dans un autre État membre doit être immatriculée EORI si elle ne l’est pas déjà dans un autre État membre.
Cela ne signifie pas qu’il faut nécessairement obtenir un numéro différent en France, en Allemagne, en Espagne et dans chaque marché européen.
L’EORI doit être déterminé en fonction du rôle douanier réel de l’entreprise.
9. Qui est réellement l’importateur ?
C’est l’une des décisions les plus importantes dans un e-commerce transfrontalier.
Avant la première expédition, il faut savoir :
- qui réalise ou fait réaliser la déclaration d’importation ;
- qui est responsable des obligations correspondantes ;
- qui supporte les droits ;
- qui supporte ou récupère éventuellement la TVA à l’importation ;
- quel représentant douanier intervient ;
- quelles conditions de livraison ont été convenues.
Ne supposez pas que votre fournisseur, Amazon, votre transporteur ou votre transitaire devient automatiquement responsable de toutes les obligations simplement parce qu’il déplace ou conserve les marchandises.
Transporteur, entrepôt, représentant en douane, marketplace et importateur ne sont pas nécessairement la même personne juridique.
Cette question doit être clarifiée avant l’expédition, pas après le blocage d’un colis en douane.
10. Dropshipping Chine → France : que change réellement la UK Ltd ?
Prenons un modèle fréquent :
Fondateur en France
↓
UK Ltd
↓
Boutique Shopify
↓
Fournisseur en Chine
↓
Client en France
Le produit ne passe jamais physiquement par le Royaume-Uni.
L’incorporation de la société auprès de Companies House ne transforme donc pas le colis en marchandise britannique.
Il faut toujours déterminer :
- qui est le vendeur contractuel ;
- qui importe ;
- la valeur de l’envoi ;
- le traitement TVA ;
- l’utilisation éventuelle de l’IOSS ;
- les droits de douane ;
- la conformité du produit ;
- les conditions de livraison ;
- l’organisation des retours.
La UK Ltd peut avoir une fonction corporate ou commerciale réelle. Elle ne supprime pas la mécanique TVA et douanière du flux Chine → France.
Si votre modèle est principalement du dropshipping, consultez plutôt notre analyse spécialisée : UK Dropshipping Company for Non-Residents.
11. Shopify, Amazon et TikTok Shop : même société, responsabilités différentes
« E-commerce » ne désigne pas un seul modèle.
Shopify
Avec votre propre boutique, votre entreprise conserve généralement une responsabilité directe beaucoup plus importante sur :
- les ventes ;
- les paiements ;
- les expéditions ;
- les retours ;
- les informations fournies aux consommateurs ;
- la fiscalité ;
- la conformité de ses produits.
Shopify fournit l’infrastructure de commerce. Cela ne signifie pas que Shopify devient automatiquement le vendeur juridique ou l’importateur de vos marchandises.
Amazon
Amazon combine marketplace et, lorsque FBA est utilisé, infrastructure de fulfilment.
Pour certaines transactions, les règles TVA peuvent imposer à la marketplace de collecter et reverser la TVA. Cela ne signifie pas qu’Amazon assume toutes les obligations du vendeur relatives au stock, aux importations, à la TVA ou à la conformité.
TikTok Shop
TikTok Shop applique ses propres conditions d’accès, de KYC, de marché, de stock, de fulfilment et de conformité.
Posséder une UK Ltd ne garantit l’acceptation par aucune marketplace.
Si TikTok Shop constitue votre canal principal, consultez notre guide TikTok Shop UK pour les non-résidents.
12. Banque et paiements : la UK Ltd ne suffit pas
Créer la société et obtenir un compte professionnel sont deux processus différents.
Une UK Ltd ne garantit pas l’accès à Stripe, Shopify Payments, PayPal, Revolut, Wise, Airwallex, Payoneer ou à une banque traditionnelle.
Chaque établissement applique ses propres critères d’éligibilité, KYC/KYB et de risque.
Si vous résidez réellement en France, ne présentez jamais une adresse de Registered Office britannique comme votre résidence personnelle.
Un Registered Office appartient à l’infrastructure statutaire de la société. Il ne devient pas automatiquement :
- votre domicile ;
- votre adresse résidentielle ;
- votre bureau physique ;
- votre lieu réel de gestion.
Notre guide Adresse UK pour résident français explique précisément la différence entre Registered Office, Director Service Address et adresse personnelle.
Pour le choix et la préparation de l’infrastructure financière, consultez Compte bancaire pour une UK Ltd depuis la France.
EUR ou GBP ?
Une société britannique n’a pas nécessairement intérêt à fonctionner exclusivement en livres sterling.
Une marque vendant principalement en France ou dans la zone euro doit notamment examiner :
- l’encaissement en EUR ;
- les virements SEPA ;
- les conversions EUR/GBP ;
- les frais de change ;
- les paiements fournisseurs ;
- les remboursements ;
- le rapprochement comptable.
Une activité fortement implantée au Royaume-Uni peut, à l’inverse, avoir un besoin beaucoup plus important d’infrastructure GBP.
La devise doit suivre les flux commerciaux, pas simplement le pays inscrit sur le Certificate of Incorporation.
Seven Oak Prestige propose également une Direct Business Banking Assistance pour les dossiers qui entrent dans le périmètre de notre accompagnement. Nous pouvons vous aider à préparer la présentation de l’activité, les informations corporate et KYC/KYB, les flux attendus et le dossier bancaire, puis vous orienter vers des solutions potentiellement compatibles avec votre profil.
La décision d’ouverture appartient toujours au prestataire concerné.
Découvrir notre accompagnement UK pour les entrepreneurs en France.
13. Trois configurations e-commerce très différentes
Modèle A — Marque avec véritable infrastructure britannique
Fondateur : France
Société : UK Ltd
Stock : Royaume-Uni
Marchés : Royaume-Uni + international
La société britannique peut avoir une logique commerciale forte.
Il faut ensuite structurer correctement la VAT UK, l’EORI, les importations du stock, les exportations vers l’UE, la banque, les paiements et la comptabilité.
Modèle B — UK Ltd avec activité essentiellement française
Fondateur : France
Direction : France
Stock : France
Clients : principalement France
Logistique : France
Ici, la justification opérationnelle de la UK Ltd devient moins évidente.
Cela ne signifie pas automatiquement que la structure est impossible ou inappropriée. Cela signifie qu’il faut comprendre pourquoi une société britannique est réellement nécessaire plutôt que de la choisir uniquement parce que l’incorporation paraît simple.
Une structure française peut être plus naturelle selon le projet.
Consultez notre comparaison UK Ltd ou SASU pour un entrepreneur français en 2026.
Modèle C — Véritable e-commerce international
Fondateur : France
Société : UK Ltd
Clients : Royaume-Uni, UE, États-Unis et autres marchés
Fournisseurs : internationaux
Stock/logistique : plusieurs juridictions
La UK Ltd peut ici mériter une analyse sérieuse.
Mais plus le modèle devient international, plus il faut clarifier :
- le stock ;
- l’importateur ;
- la TVA ;
- les douanes ;
- la conformité produit ;
- la banque ;
- les paiements ;
- la comptabilité ;
- la fiscalité France–Royaume-Uni.
International ne signifie jamais sans juridiction.
14. UK Ltd ou SASU pour un e-commerce français ?
Il n’existe pas de réponse universelle.
Une structure française mérite particulièrement d’être examinée lorsque le fondateur vit en France, dirige l’activité depuis la France, conserve son stock en France, utilise une logistique française et vend principalement à des consommateurs français.
Une UK Ltd devient plus cohérente à examiner lorsque le Royaume-Uni possède une véritable fonction dans le business : marché britannique important, stock ou fulfilment UK, opérations transfrontalières réelles, clientèle internationale ou besoin corporate britannique clairement identifié.
La décision ne devrait pas être fondée uniquement sur :
- une comparaison de taux d’impôt ;
- l’espoir d’obtenir Stripe ;
- une adresse londonienne ;
- une promesse d’ouverture bancaire ;
- l’idée qu’une société britannique permettrait d’éviter automatiquement la TVA française.
Pour une comparaison structurelle complète, consultez UK Ltd ou SASU en 2026.
15. Et la fiscalité France–Royaume-Uni ?
TVA et douanes ne représentent qu’une partie de l’équation.
Un résident français qui dirige quotidiennement une UK Ltd depuis la France peut également devoir examiner :
- la résidence fiscale de la société ;
- le siège de direction effective ;
- l’existence éventuelle d’un établissement stable ;
- la Corporation Tax britannique ;
- les obligations françaises ;
- sa rémunération ;
- les dividendes.
Ces questions méritent une analyse distincte et ne doivent pas être mélangées avec les règles d’importation.
Notre guide Fiscalité d’une UK Ltd pour un résident français traite spécifiquement de cette question.
16. Checklist : avant de créer une UK Ltd pour votre e-commerce
Avant de payer une incorporation, vous devriez pouvoir répondre clairement aux questions suivantes.
Votre structure
Pourquoi ai-je besoin d’une société britannique ?
Le Royaume-Uni constitue-t-il réellement un marché, une infrastructure ou une partie de ma stratégie internationale ?
Où l’entreprise sera-t-elle effectivement dirigée ?
Votre stock
Où les produits seront-ils stockés au lancement ?
Où pourraient-ils être stockés dans douze mois ?
Amazon, un 3PL ou un autre logisticien pourra-t-il déplacer les marchandises vers un autre pays ?
Votre TVA
Une VAT UK doit-elle être examinée ?
Mon activité crée-t-elle une obligation de TVA en France ou ailleurs dans l’UE ?
OSS ou IOSS sont-ils pertinents pour mon modèle ?
Vos douanes
Ai-je besoin d’un EORI GB ?
Ai-je besoin d’un EORI dans l’Union européenne ?
Qui sera l’importateur ?
Qui effectuera les déclarations ?
Qui supportera les droits et la TVA à l’importation ?
Vos produits
Les produits peuvent-ils légalement être commercialisés sur les marchés ciblés ?
Quelles règles de sécurité, d’étiquetage, de traçabilité ou autres obligations sectorielles s’appliquent ?
Vos paiements
Dans quelles devises les clients paieront-ils ?
Ai-je réellement besoin de GBP, d’EUR ou des deux ?
Quels prestataires sont compatibles avec mon activité et mon pays de résidence ?
Mes informations KYC/KYB sont-elles cohérentes entre Companies House, ma banque, ma marketplace et mon site ?
Vos clients et votre logistique
Où se trouve réellement ma clientèle ?
Quel sera le délai de livraison après passage en douane ?
Qui paiera les frais d’importation ?
Où seront traités les retours ?
Cette cartographie est souvent plus importante que le simple choix du pays d’incorporation.
17. Comment Seven Oak Prestige accompagne les projets e-commerce depuis la France
Seven Oak Prestige accompagne les entrepreneurs français et internationaux lorsque la UK Ltd correspond réellement à leur projet.
Selon le service souscrit et la situation, notre accompagnement peut notamment couvrir :
- la création de la UK Limited Company ;
- le Registered Office ;
- le Director Service Address ;
- la Virtual Business Address ;
- les démarches Companies House ;
- l’assistance à la vérification d’identité des directeurs ;
- la préparation corporate et KYC/KYB ;
- l’immatriculation VAT lorsqu’elle est pertinente et entre dans le périmètre du service ;
- l’EORI lorsqu’il est pertinent et entre dans le périmètre du service ;
- la préparation bancaire ;
- notre Direct Business Banking Assistance ;
- les besoins de comptabilité entrant dans notre périmètre de service ;
- l’accompagnement post-incorporation.
Nous ne présentons pas une UK Ltd comme un moyen d’éviter automatiquement la TVA française, la TVA européenne, les droits de douane ou les obligations fiscales françaises.
Nous ne garantissons pas non plus l’ouverture d’un compte bancaire, Stripe, Shopify Payments, PayPal, Wise, Revolut, Amazon, TikTok Shop ou l’acceptation par un autre prestataire.
Lorsque votre projet nécessite une analyse fiscale France–Royaume-Uni, une structuration TVA multi-juridictionnelle, un avis douanier spécialisé ou une analyse réglementaire spécifique au produit, l’intervention d’un professionnel compétent peut être nécessaire.
Vous avez déjà un projet Shopify, Amazon, dropshipping ou une marque à lancer ?
Ne choisissez pas votre juridiction uniquement parce qu’une UK Ltd est rapide à constituer.
Présentez-nous :
1. votre pays de résidence ;
2. les produits vendus ;
3. le pays de vos fournisseurs ;
4. le lieu prévu du stock ;
5. vos principaux marchés ;
6. votre plateforme : Shopify, Amazon, TikTok Shop ou autre.
Nous pourrons alors examiner la partie britannique du projet et déterminer l’accompagnement Seven Oak Prestige pertinent.
Discuter de mon projet UK e-commerce avec Seven Oak Prestige
18. Questions fréquentes
Puis-je créer une UK Ltd pour Shopify tout en vivant en France ?
Oui. Un résident français peut généralement être actionnaire et directeur d’une UK Limited Company.
Mais la création de la société, Shopify, la TVA, les douanes, la banque et les prestataires de paiement sont des sujets distincts. L’existence de la UK Ltd ne garantit pas l’acceptation par Shopify Payments ou un autre prestataire.
Une UK Ltd permet-elle d’éviter la TVA française ?
Non.
Les obligations TVA dépendent des opérations réelles : localisation du stock, importations, lieu des clients, canal de vente et mouvements de marchandises notamment.
L’incorporation britannique ne neutralise pas une obligation française ou européenne qui existe en raison de l’activité.
Si mon stock est en France, dois-je avoir un numéro de TVA français ?
Potentiellement.
Une entreprise étrangère peut devoir s’immatriculer à la TVA en France lorsqu’elle y réalise certaines opérations nécessitant cette identification ou des déclarations TVA. Il faut analyser les transactions réelles plutôt que le seul pays d’incorporation.
Ai-je besoin d’un EORI GB et d’un EORI européen ?
Cela dépend des opérations douanières réalisées.
Un EORI GB peut être nécessaire pour certaines opérations en Grande-Bretagne. Une société britannique effectuant elle-même certaines formalités dans l’Union européenne peut également avoir besoin d’une immatriculation EORI dans l’UE.
L’IOSS fonctionne-t-il toujours en 2026 ?
Oui. L’IOSS reste un mécanisme TVA pour certaines ventes à distance de biens importés dans l’Union européenne dans des envois n’excédant pas 150 €.
Il ne faut cependant plus confondre ce seuil avec une exonération générale de droits de douane : le régime douanier des petits envois a changé le 1er juillet 2026.
Amazon paie-t-il toute la TVA à ma place ?
Pas nécessairement.
Une marketplace peut être responsable de la TVA pour certaines transactions couvertes par les règles de fournisseur présumé. Cela ne signifie pas que les obligations du vendeur concernant son stock, ses importations, ses immatriculations ou ses autres opérations disparaissent.
Une UK Ltd est-elle meilleure pour le dropshipping ?
Pas automatiquement.
Elle peut être une structure corporate utile pour certains projets internationaux, mais elle ne modifie pas automatiquement les règles TVA, IOSS, douanières ou de conformité applicables aux marchandises.
Stripe acceptera-t-il automatiquement ma UK Ltd si je vis en France ?
Non.
L’incorporation auprès de Companies House et l’acceptation par un prestataire de paiement sont deux décisions différentes. Chaque prestataire applique ses propres critères d’éligibilité et de conformité.
Une UK Ltd est-elle adaptée si mes clients sont principalement français ?
Pas nécessairement.
Si le fondateur, la direction, le stock, la logistique et la clientèle sont principalement en France, une structure française mérite d’être examinée.
Si le Royaume-Uni représente un véritable marché ou une partie réelle de l’infrastructure commerciale, la UK Ltd peut devenir plus pertinente.
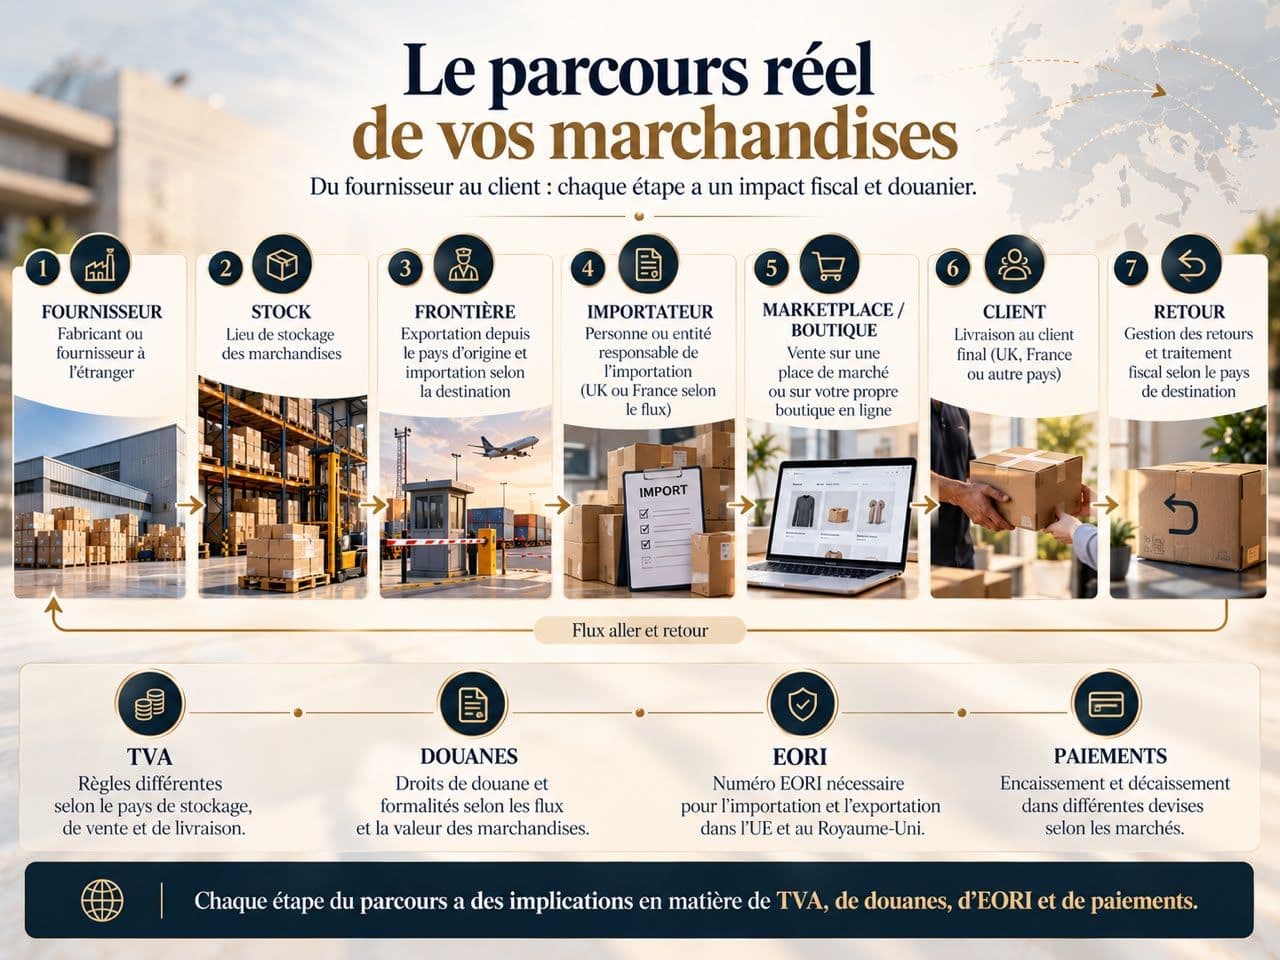
Avant de choisir la société, dessinez le parcours du produit
Pour un e-commerce, commencez par ceci :
Fournisseur
↓
Stock
↓
Frontière éventuelle
↓
Importateur
↓
Marketplace ou boutique
↓
Client
↓
Retour éventuel
Puis ajoutez autour de ce parcours :
TVA → douanes → conformité produit → paiements → banque → comptabilité → fiscalité
Cette méthode révèle beaucoup plus sur la structure dont vous avez réellement besoin qu’une comparaison abstraite entre « société française » et « société britannique ».
La UK Ltd peut être particulièrement pertinente lorsque le Royaume-Uni possède une véritable fonction commerciale dans votre modèle.
Elle est beaucoup moins convaincante lorsque toute la réalité économique reste en France et que la société britannique n’existe que sur le papier.
Prêt à structurer votre projet e-commerce ?
Si vous avez déjà identifié votre produit, votre fournisseur et vos marchés, Seven Oak Prestige peut vous accompagner dans la mise en place de la partie britannique de votre projet : UK Ltd, adresses, Companies House, VAT/EORI lorsque ces services sont adaptés, préparation KYC/KYB, Direct Business Banking Assistance et comptabilité selon le périmètre convenu.
Créer une UK Ltd depuis la France
Parler à Seven Oak Prestige de mon projet e-commerce
À propos de l’auteur
Isaac Jackson
Fondateur et Directeur général — Seven Oak Prestige Ltd
Isaac Jackson accompagne les fondateurs internationaux et les entreprises étrangères dans la création et l’exploitation de sociétés britanniques, notamment pour les projets nécessitant un accompagnement en matière de création de société, d’adresses statutaires, de démarches auprès de Companies House, de préparation KYC, de coordination de la conformité et de préparation bancaire.
Seven Oak Prestige Ltd
Numéro d’entreprise : 16903092
Siège social : 124 City Road, London EC1V 2NX, Royaume-Uni
Dernière révision : 4 octobre 2026
Avertissement
Ce guide fournit des informations générales destinées aux entrepreneurs internationaux. Il ne constitue pas un conseil fiscal, douanier, juridique ou financier personnalisé.
Les obligations de VAT, TVA française, OSS/IOSS, EORI, importation, droits de douane et conformité produit peuvent varier selon les marchandises, leur origine et leur valeur, la localisation du stock, les pays de destination, la marketplace utilisée, le rôle contractuel de l’entreprise et l’organisation logistique.
Lorsque votre modèle nécessite une analyse fiscale ou douanière spécifique France–Royaume-Uni ou multi-juridictionnelle, celle-ci doit être validée avec le professionnel compétent avant sa mise en œuvre.
Aucune incorporation britannique ne garantit l’accès à une banque, un établissement de paiement, Stripe, Shopify Payments, Amazon, TikTok Shop ou tout autre prestataire.
Guides complémentaires
Pour la création de la société : Créer une UK Ltd depuis la France — Guide 2026.
Pour comparer les structures : UK Ltd ou SASU pour un entrepreneur français.
Pour la fiscalité : Fiscalité d’une UK Ltd pour un résident français.
Pour la banque et les paiements : Compte bancaire pour une UK Ltd depuis la France.
Pour les adresses : Adresse UK pour résident français.
Pour Amazon : Amazon FBA avec une UK Limited Company.
Pour le dropshipping : UK Dropshipping Company for Non-Residents.
Pour une activité e-commerce internationale plus large : UK E-Commerce Company for Non-Residents.