Compte Bancaire UK Ltd depuis la France | Guide 2026
Compte bancaire pour une UK Ltd depuis la France en 2026 : banques, fintechs et conditions
Créer une UK Ltd depuis la France est une chose.
Obtenir ensuite un compte professionnel adapté à l’activité en est une autre.
La distinction est essentielle :
Companies House décide si votre société peut être constituée. La banque, l’EMI ou le prestataire de paiement décide séparément s’il souhaite vous accepter comme client.
Une société britannique correctement enregistrée ne garantit donc pas automatiquement l’ouverture d’un compte chez Revolut, Wise, Airwallex, Payoneer ou une banque britannique.
Pour un entrepreneur résidant réellement en France, plusieurs solutions peuvent néanmoins être étudiées selon :
- son activité ;
- sa résidence ;
- la structure actionnariale ;
- l’origine des fonds ;
- les pays avec lesquels l’entreprise travaille ;
- les volumes attendus ;
- son site internet ;
- et les critères propres à chaque provider.
Lorsqu’un entrepreneur recherche un « compte bancaire anglais » ou souhaite ouvrir un compte bancaire en Angleterre pour sa UK Ltd, il peut en réalité rencontrer plusieurs types de solutions : une véritable banque, un établissement de monnaie électronique ou un autre prestataire de paiement.
Ce guide explique comment les distinguer, comment préparer votre dossier et comment raisonner correctement en 2026.
Si vous êtes encore au stade de l’incorporation, consultez notre guide Créer une UK Ltd depuis la France — Guide complet 2026.
Réponse rapide
Oui. Un résident français peut exploiter une UK Ltd et, selon son profil et les critères du provider, accéder à différentes solutions professionnelles de banque ou de paiement.
Mais il faut distinguer au moins trois catégories :
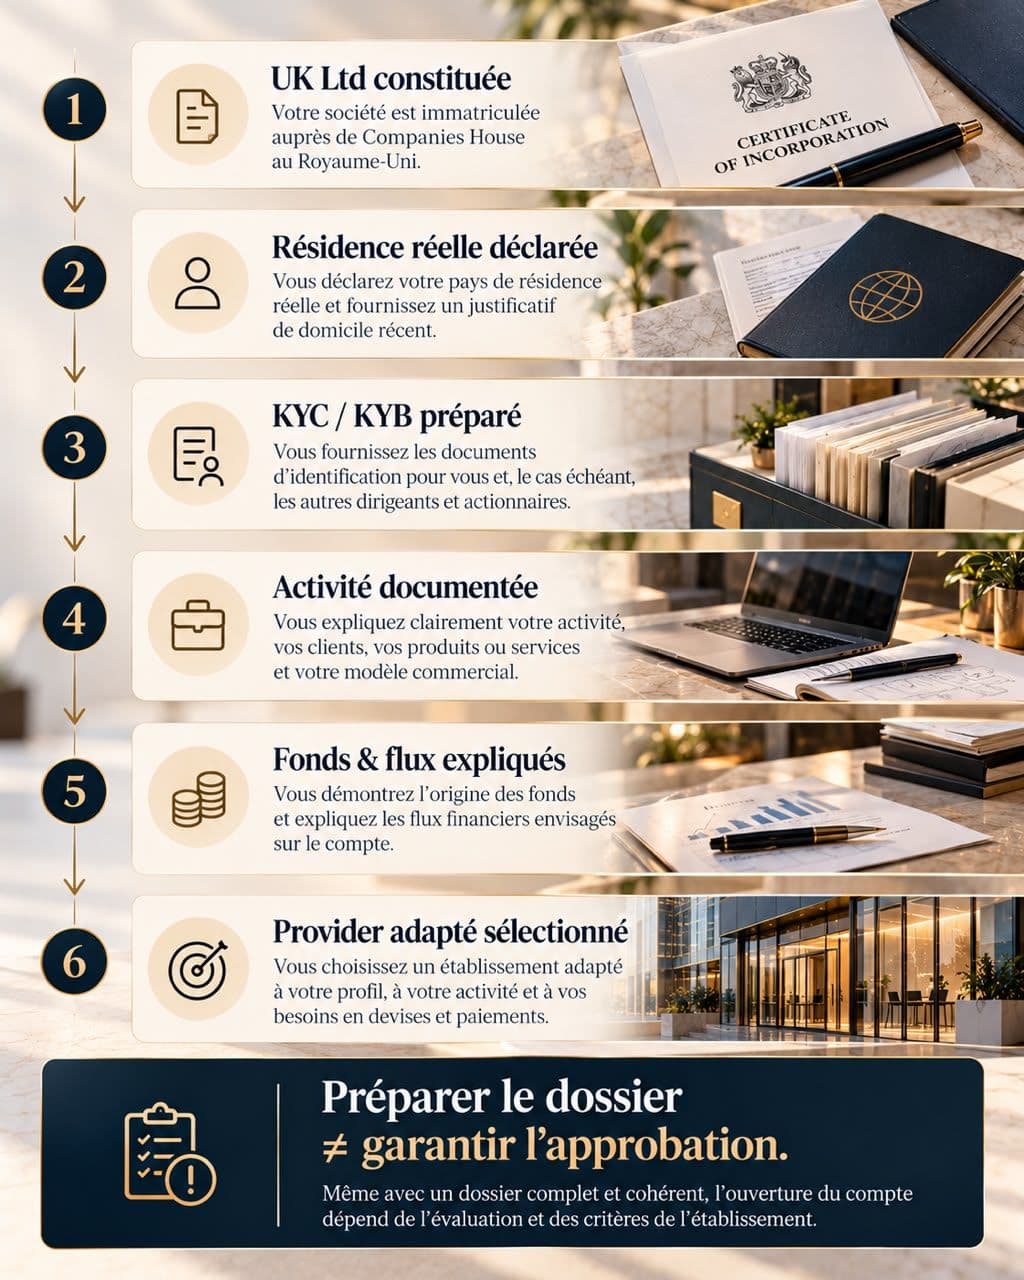
Banque
Une banque peut proposer un véritable compte courant professionnel et recevoir des dépôts. Lorsque les conditions sont réunies, les dépôts éligibles détenus auprès d’une banque britannique autorisée peuvent bénéficier de la protection du FSCS.
EMI — Electronic Money Institution
Une EMI peut fournir des services de paiement, des coordonnées de compte, des cartes et des fonctionnalités multi-devises sans être juridiquement une banque.
Les fonds peuvent alors être protégés par safeguarding plutôt que par le régime de garantie applicable aux dépôts bancaires.
Payment processor
Stripe et d’autres processeurs de paiement permettent principalement d’encaisser les paiements des clients. Ils ne remplacent pas nécessairement le compte professionnel principal de la société.
La marque affichée sur une application ne suffit donc pas à déterminer la nature juridique du produit ou la protection applicable aux fonds.
Il faut vérifier quelle entité réglementée fournit précisément le service utilisé.
1. Comment ouvrir un compte bancaire pour une UK Ltd depuis la France ?
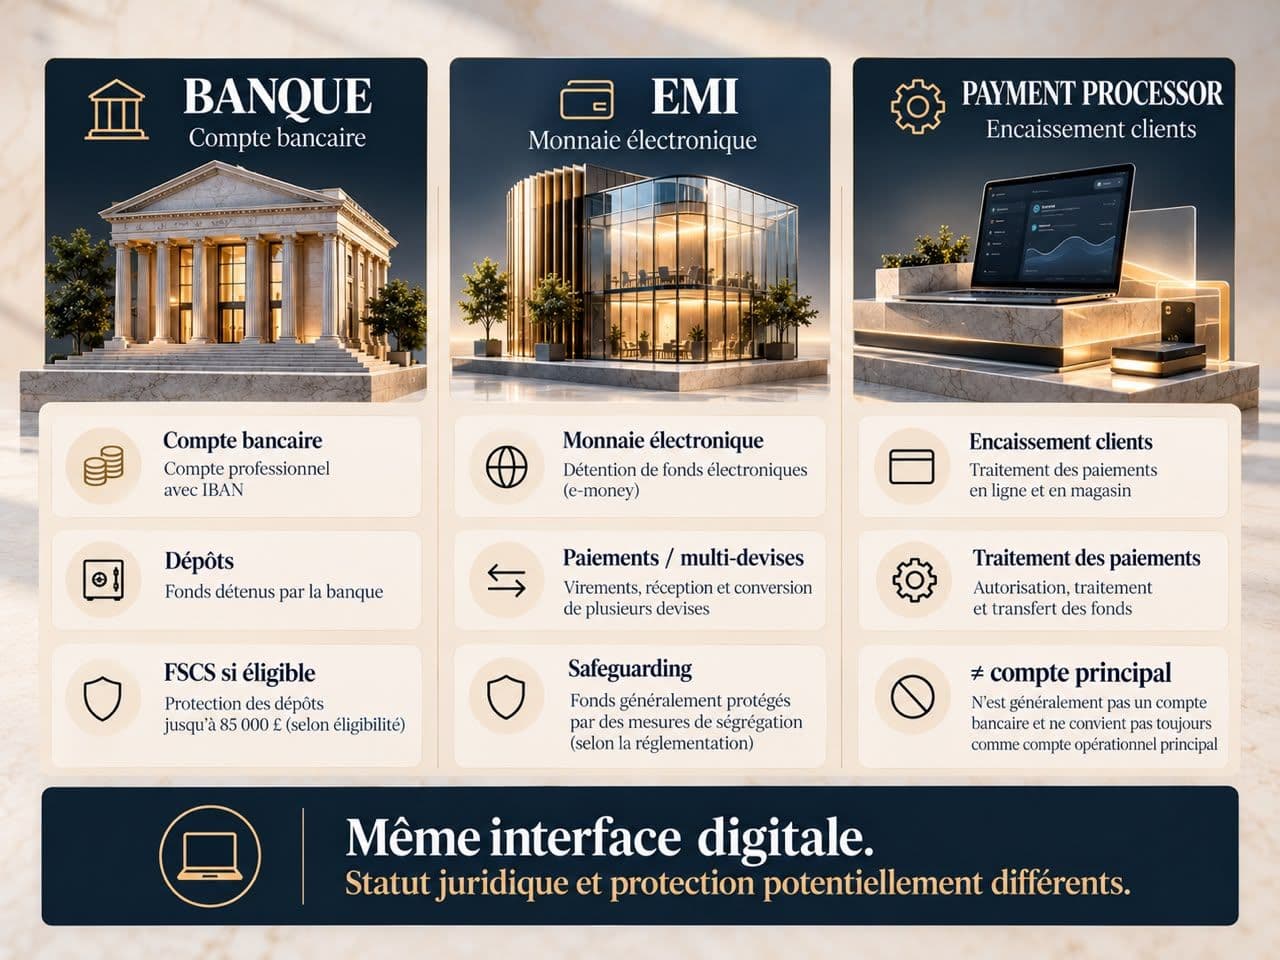
Pour un fondateur français, la démarche peut être structurée en six étapes.
Étape 1 — Constituer correctement la UK Ltd
Le provider doit pouvoir identifier la société.
Les informations de base peuvent notamment comprendre :
- Certificate of Incorporation ;
- Company Number ;
- Registered Office ;
- directeurs ;
- actionnaires ;
- personnes exerçant un contrôle significatif — PSC ;
- activité de la société.
L’incorporation ne garantit pas l’ouverture bancaire, mais elle constitue généralement le point de départ du dossier d’une société nouvellement créée.
Étape 2 — Utiliser votre véritable résidence française
Si vous vivez en France, votre résidence personnelle doit être déclarée comme telle.
Le Registered Office britannique de votre société ne doit pas être présenté comme votre domicile personnel.
Votre société peut être britannique tandis que son directeur réside en France.
Ces deux informations ne sont pas contradictoires.
Étape 3 — Préparer le KYC et le KYB
Le provider peut vérifier à la fois :
la personne — KYC ;
et
l’entreprise — KYB.
Préparez notamment vos documents d’identité, justificatifs de résidence et informations corporate.
Étape 4 — Documenter l’activité réelle
Le provider doit pouvoir comprendre ce que fait réellement l’entreprise.
Selon le dossier, cela peut passer par :
- le site internet ;
- une description précise de l’activité ;
- les produits ou services ;
- les clients ciblés ;
- les fournisseurs ;
- des contrats ou factures lorsqu’ils existent ;
- les marchés géographiques.
Étape 5 — Expliquer l’origine des fonds et les flux attendus
Préparez une explication cohérente concernant :
- l’origine des fonds ;
- le chiffre d’affaires attendu ;
- les devises utilisées ;
- les pays de provenance des paiements ;
- les pays vers lesquels l’entreprise paiera ;
- les volumes prévisionnels.
Étape 6 — Choisir le provider en fonction du profil
Ne choisissez pas uniquement parce qu’une marque est populaire.
Vérifiez notamment :
- la résidence supportée ;
- le type de société accepté ;
- l’activité supportée ;
- les pays impliqués ;
- les devises nécessaires ;
- les fonctionnalités ;
- la nature bancaire ou EMI du produit ;
- les critères KYC/KYB applicables.
Aucune de ces étapes ne garantit une approbation. La décision finale appartient toujours à l’établissement concerné.
2. Banque, EMI et processeur de paiement : pourquoi la différence compte
Beaucoup d’entrepreneurs utilisent le mot « banque » pour tous leurs comptes professionnels.
En pratique, les modèles sont différents.
Banque
Une banque peut notamment proposer :
- compte courant ;
- virements ;
- cartes ;
- dépôts ;
- crédit ou découvert selon l’établissement ;
- autres produits bancaires.
Au Royaume-Uni, les dépôts éligibles auprès d’un établissement participant au FSCS peuvent actuellement bénéficier d’une protection pouvant atteindre £120,000 par personne éligible et par établissement bancaire, sous réserve des règles et exclusions applicables.
EMI — Electronic Money Institution
Une EMI peut notamment proposer :
- wallet professionnel ;
- coordonnées de paiement ;
- cartes ;
- paiements ;
- change ;
- services multi-devises.
Mais les fonds détenus dans un service d’e-money ne constituent pas nécessairement des dépôts bancaires.
Ils peuvent relever d’un mécanisme de safeguarding.
Wise Payments Ltd explique par exemple que les fonds relevant de ses services d’e-money sont sauvegardés séparément des fonds utilisés pour son activité, mais que ces services ne sont pas couverts par le FSCS comme un dépôt bancaire classique.
Payment processor
Stripe et d’autres processeurs servent principalement à encaisser des paiements.
Une entreprise peut donc avoir simultanément :
un compte professionnel + un service multi-devises + un processeur de paiement.
Ce sont trois fonctions différentes.
3. Un résident français peut-il obtenir un compte pour une UK Ltd ?
Potentiellement, oui.
Un résident français peut présenter une résidence vérifiable dans l’EEE et fournir les justificatifs demandés.
Mais cela ne signifie pas :
« Résident français = compte garanti. »
Le provider peut encore analyser :
- le business model ;
- les actionnaires et PSC ;
- le secteur ;
- les flux ;
- les pays concernés ;
- l’origine des fonds ;
- la structure de propriété ;
- le site internet ;
- les besoins réels du compte.
La résidence n’est qu’un élément du dossier.
4. Revolut Business pour une UK Ltd dirigée depuis la France
Revolut mérite une attention particulière parce que son statut réglementaire britannique et ses conditions ont évolué.
Pour une société enregistrée au Royaume-Uni, les critères publics actuels de Revolut Business permettent notamment à une personne résidant dans l’EEE, donc potentiellement en France, d’effectuer une demande, sous réserve des autres critères applicables à l’entreprise.
L’entreprise doit notamment être correctement constituée et active et satisfaire les conditions d’éligibilité et d’onboarding de Revolut.
Cela ne signifie pas qu’une UK Ltd détenue par un résident français sera automatiquement acceptée.
Revolut peut notamment vérifier :
- l’activité ;
- l’entreprise ;
- l’adresse ;
- l’identité ;
- les propriétaires ;
- la présence opérationnelle ;
- les secteurs supportés.
Attention à l’adresse
Ne déclarez jamais le Registered Office de votre société comme résidence personnelle si vous vivez réellement en France.
Votre société peut être britannique.
Votre résidence personnelle peut être française.
La cohérence de ces informations est importante pour le KYC.
5. Revolut Business est-il désormais un véritable compte bancaire au Royaume-Uni ?
Pour le Business Current Account britannique, les conditions actuelles identifient Revolut Bank UK Ltd comme l’établissement fournissant le compte.
Revolut Bank UK Ltd est autorisée par la Prudential Regulation Authority et réglementée par la FCA et la PRA.
Les dépôts éligibles sont actuellement protégés par le FSCS jusqu’à £120,000, sous réserve des règles et exclusions du dispositif.
C’est une évolution importante par rapport à l’ancienne situation où certains services Revolut britanniques fonctionnaient sous un modèle d’e-money.
Il faut néanmoins continuer à vérifier le produit et l’entité contractante concernés, particulièrement pour un groupe international pouvant proposer plusieurs services via différentes entités.
6. Wise Business
Wise est particulièrement connu pour les opérations internationales et multi-devises.
Selon les services disponibles pour l’entreprise, Wise Business peut notamment permettre :
- de recevoir plusieurs devises ;
- de convertir des fonds ;
- de payer des fournisseurs ;
- d’obtenir certaines coordonnées locales ;
- de gérer des paiements internationaux.
Mais Wise Payments Ltd ne doit pas être présentée comme une banque britannique traditionnelle.
Il s’agit d’une Electronic Money Institution autorisée au Royaume-Uni.
Wise indique que les fonds relevant de ses services d’e-money sont protégés par safeguarding mais ne bénéficient pas du FSCS comme des dépôts bancaires ordinaires.
Wise Business peut prendre en charge des limited companies, sous réserve notamment du pays, de l’activité, des contrôles de vérification et des restrictions applicables.
Créer une UK Ltd ne garantit donc pas l’acceptation d’un compte Wise Business.
7. Airwallex
Airwallex peut être pertinent pour certaines entreprises ayant :
- plusieurs devises ;
- des fournisseurs internationaux ;
- des paiements cross-border ;
- des dépenses internationales ;
- des équipes ou opérations dans plusieurs pays.
Ses services peuvent notamment inclure des fonctionnalités multi-devises, des transferts internationaux, des cartes et des outils de gestion des dépenses.
Comme pour toute solution internationale, il faut vérifier l’entité qui fournit le produit, son statut réglementaire, les conditions d’éligibilité et les protections applicables aux fonds.
L’acceptation reste dépendante du profil de l’entreprise et de son dossier.
8. Et Payoneer ?
Payoneer peut être étudié dans certains modèles utilisant :
- marketplaces ;
- paiements internationaux ;
- plateformes digitales ;
- clients cross-border.
Mais le principe reste exactement le même :
UK Ltd ≠ Payoneer garanti.
Le provider effectue son propre KYC/KYB et peut demander des documents supplémentaires ou refuser une demande selon ses critères.
9. Starling et Monzo sont-ils adaptés à un résident français ?
Pas nécessairement.
C’est précisément pourquoi il ne faut pas supposer :
« J’ai une UK Ltd, donc toutes les banques business britanniques me sont accessibles. »
Les critères diffèrent fortement entre établissements.
Monzo Business indique actuellement que le demandeur doit être un sole trader ou le directeur d’une Ltd basé au Royaume-Uni.
Pour une limited company, Monzo demande également que la société soit résidente fiscale au Royaume-Uni et dans aucun autre pays.
Une structure détenue et dirigée exclusivement par une personne vivant en France ne correspond donc généralement pas à ce profil standard.
Les critères des providers pouvant évoluer, ils doivent être vérifiés au moment de l’application.
10. Et les banques britanniques traditionnelles ?
Les banques traditionnelles restent particulièrement pertinentes pour certaines entreprises possédant une véritable implantation britannique.
Pour une entreprise internationale, elles peuvent toutefois demander davantage de justificatifs concernant :
- l’entreprise ;
- les dirigeants ;
- les actionnaires ;
- la présence britannique ;
- le business plan ;
- l’activité ;
- les fonds ;
- les besoins bancaires.
Le portail officiel Business.gov.uk indique que l’ouverture d’un compte bancaire professionnel britannique pour une entreprise internationale peut prendre quatre semaines à trois mois, notamment en raison des contrôles et des éventuels rendez-vous nécessaires.
Pour une jeune UK Ltd détenue par un résident français sans implantation opérationnelle importante au Royaume-Uni, une solution digitale ou multi-devises peut parfois constituer une piste plus accessible à étudier.
Mais cela dépend toujours du profil.
11. Quels documents préparer pour l’ouverture ?
Les exigences varient selon le provider.
Un dossier bien préparé contient néanmoins généralement plusieurs catégories d’informations.
Identité et résidence
Selon les demandes du provider :
- passeport ou pièce d’identité acceptée ;
- preuve récente de résidence ;
- adresse personnelle exacte ;
- informations complémentaires de vérification.
Société
Préparez notamment :
- Certificate of Incorporation ;
- Company Number ;
- Registered Office ;
- structure actionnariale ;
- directeurs ;
- PSC ;
- nature de l’activité ;
- informations corporate demandées.
Activité
Selon le stade de développement :
- site internet ;
- business plan lorsque pertinent ;
- contrats ;
- factures ;
- clients ou prospects ;
- fournisseurs ;
- marchés ciblés.
Flux
Soyez en mesure d’expliquer :
- chiffre d’affaires attendu ;
- volumes mensuels ;
- devises ;
- pays entrants ;
- pays sortants ;
- montant moyen des transactions ;
- origine des fonds.
L’objectif n’est pas d’envoyer le plus de documents possible.
L’objectif est de présenter un dossier cohérent, compréhensible et vérifiable.
12. Registered Office ≠ résidence personnelle
C’est une distinction essentielle pour un fondateur français.
Votre UK Ltd doit disposer d’un Registered Office britannique.
Mais si vous vivez à Paris, Lyon, Marseille ou ailleurs en France, votre résidence personnelle reste française.
Ne remplacez pas artificiellement votre adresse personnelle par l’adresse de domiciliation de votre société dans une demande bancaire.
Pour comprendre la fonction des différentes adresses d’une société britannique, consultez notre guide Adresse UK pour une Ltd depuis la France
13. Ce que le provider essaie réellement de comprendre
Un dossier bancaire n’est pas simplement une collection de documents.
Le provider cherche à comprendre l’entreprise.
Que faites-vous exactement ?
Une description comme :
« Online business »
apporte très peu d’information.
Une formulation comme :
« Agence d’acquisition digitale fournissant des services de publicité payante à des entreprises SaaS européennes »
permet de comprendre beaucoup plus rapidement le modèle.
Qui vous paiera ?
Le provider peut vouloir comprendre si les clients sont principalement :
- des entreprises françaises ;
- des entreprises britanniques ;
- des sociétés européennes ;
- des consommateurs ;
- des marketplaces ;
- des sociétés américaines.
Pourquoi avez-vous une UK Ltd ?
La structure devrait avoir une logique cohérente avec l’activité.
Par exemple :
- développement commercial britannique ;
- clientèle internationale ;
- contrats internationaux ;
- présence ou projet au Royaume-Uni ;
- groupe comportant une entité britannique ;
- besoins opérationnels réels.
Créer une société uniquement dans l’espoir d’obtenir un compte auprès d’un provider particulier est une stratégie beaucoup plus fragile.
Quels volumes attendez-vous ?
Le provider peut demander :
- chiffre d’affaires estimé ;
- volume mensuel ;
- nombre de transactions ;
- paiement moyen ;
- devises ;
- pays entrants et sortants.
Les informations fournies doivent rester cohérentes avec le stade réel de l’entreprise.
14. Source of Funds et Source of Wealth
Ces deux concepts sont différents.
Source of Funds
La question est :
D’où proviennent les fonds concernés par le compte ou la transaction ?
Cela peut notamment être :
- paiements clients ;
- capital injecté ;
- apport personnel ;
- investissement ;
- produit d’une cession.
Source of Wealth
La question est plutôt :
Comment le propriétaire a-t-il constitué son patrimoine global ?
Cela peut notamment provenir :
- d’un emploi ;
- d’une entreprise précédente ;
- d’une activité professionnelle ;
- d’investissements ;
- d’autres sources documentables selon la situation.
Un provider peut demander l’un, l’autre ou les deux.
15. Votre site internet peut devenir une partie importante du dossier
Pour de nombreuses entreprises digitales, le site internet permet au provider de comprendre rapidement l’activité.
Il devrait être cohérent avec :
- le nom commercial ;
- les services ;
- l’activité déclarée ;
- le marché ;
- les coordonnées ;
- les conditions commerciales ;
- le profil présenté dans la demande.
Une société déclarant développer des logiciels alors que son site présente une activité totalement différente peut naturellement générer davantage de questions.
Un site internet ne garantit toutefois jamais l’acceptation du dossier.
16. GBP, EUR ou multi-devises ?
Un résident français n’a pas nécessairement besoin d’un compte uniquement en GBP.
La bonne configuration dépend des flux.
Clients majoritairement européens
Un accès efficace aux paiements en EUR et à SEPA peut être important.
Clients britanniques
Des coordonnées GBP et l’accès aux infrastructures de paiement britanniques peuvent faciliter certaines opérations.
Activité internationale
Un environnement multi-devises peut être particulièrement pertinent lorsque l’entreprise reçoit et paie régulièrement dans plusieurs monnaies.
La bonne question n’est donc pas :
« Comment avoir le compte le plus britannique possible ? »
mais :
« Quelle infrastructure correspond réellement aux flux de mon entreprise ? »
17. Et Stripe ?
Stripe doit rester une décision distincte.
Une société peut avoir :
- une incorporation Companies House ;
- un compte professionnel ;
- un Registered Office ;
et devoir malgré tout satisfaire séparément l’onboarding de Stripe.
Stripe applique ses propres critères concernant notamment la société, l’activité, les propriétaires, les produits et les marchés.
Une UK Ltd et un compte professionnel ne garantissent donc pas Stripe.
Pour les activités e-commerce, où banking, VAT, EORI, stock et paiements peuvent se croiser, consultez également notre guide UK Ltd pour l’e-commerce depuis la France
18. Les erreurs qui créent le plus de friction
Utiliser une fausse adresse résidentielle britannique
À éviter.
La résidence déclarée doit correspondre à la réalité et aux justificatifs fournis.
Décrire l’activité de manière trop vague
Le provider doit pouvoir comprendre comment l’entreprise gagne son argent.
Présenter un site incohérent
Le site, l’activité déclarée et la demande bancaire doivent raconter la même histoire économique.
Déclarer des volumes irréalistes
Des prévisions disproportionnées par rapport au stade de l’entreprise peuvent entraîner des demandes supplémentaires.
Envoyer des informations contradictoires
Nom, adresse, activité, ownership et autres informations importantes doivent rester cohérents.
Multiplier les applications sans stratégie
Déposer plusieurs demandes mal préparées n’est pas nécessairement plus efficace qu’une demande correctement préparée auprès d’un provider adapté.
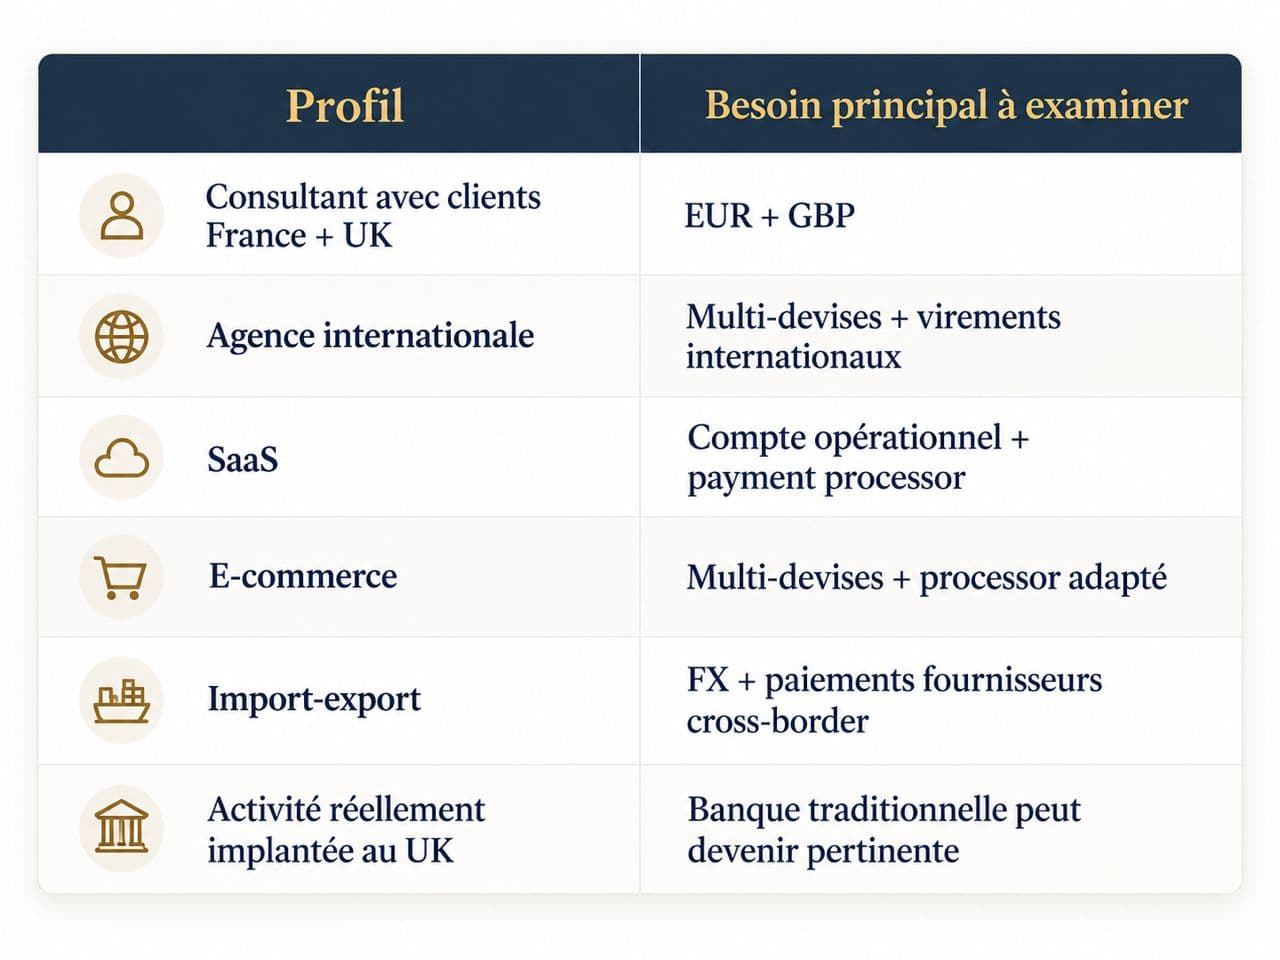
19. Quel type de solution examiner selon votre profil ?
Il n’existe pas de « meilleure banque » universelle pour toutes les UK Ltd détenues depuis la France.
Vous recherchez un véritable compte bancaire britannique
Vérifiez d’abord les établissements dont les critères correspondent à votre résidence, votre société, votre activité et votre présence opérationnelle.
Vous travaillez principalement en EUR et GBP
Examinez les solutions permettant de recevoir et gérer efficacement les deux devises.
Votre entreprise est fortement internationale
Les fonctionnalités multi-devises, les paiements internationaux et la couverture géographique peuvent devenir plus importantes.
Vous avez une activité e-commerce
Examinez séparément :
- compte professionnel ;
- paiements clients ;
- processeur de paiement ;
- devises ;
- VAT/EORI lorsque concernés ;
- pays du stock et des opérations.
Vous êtes un fondateur français sans présence opérationnelle UK importante
Commencez par éliminer les établissements dont les critères publics exigent une présence ou résidence britannique que vous ne possédez pas.
Ensuite, comparez les solutions réellement compatibles avec votre situation.
20. Banking readiness : ce qui compte avant de déposer la demande
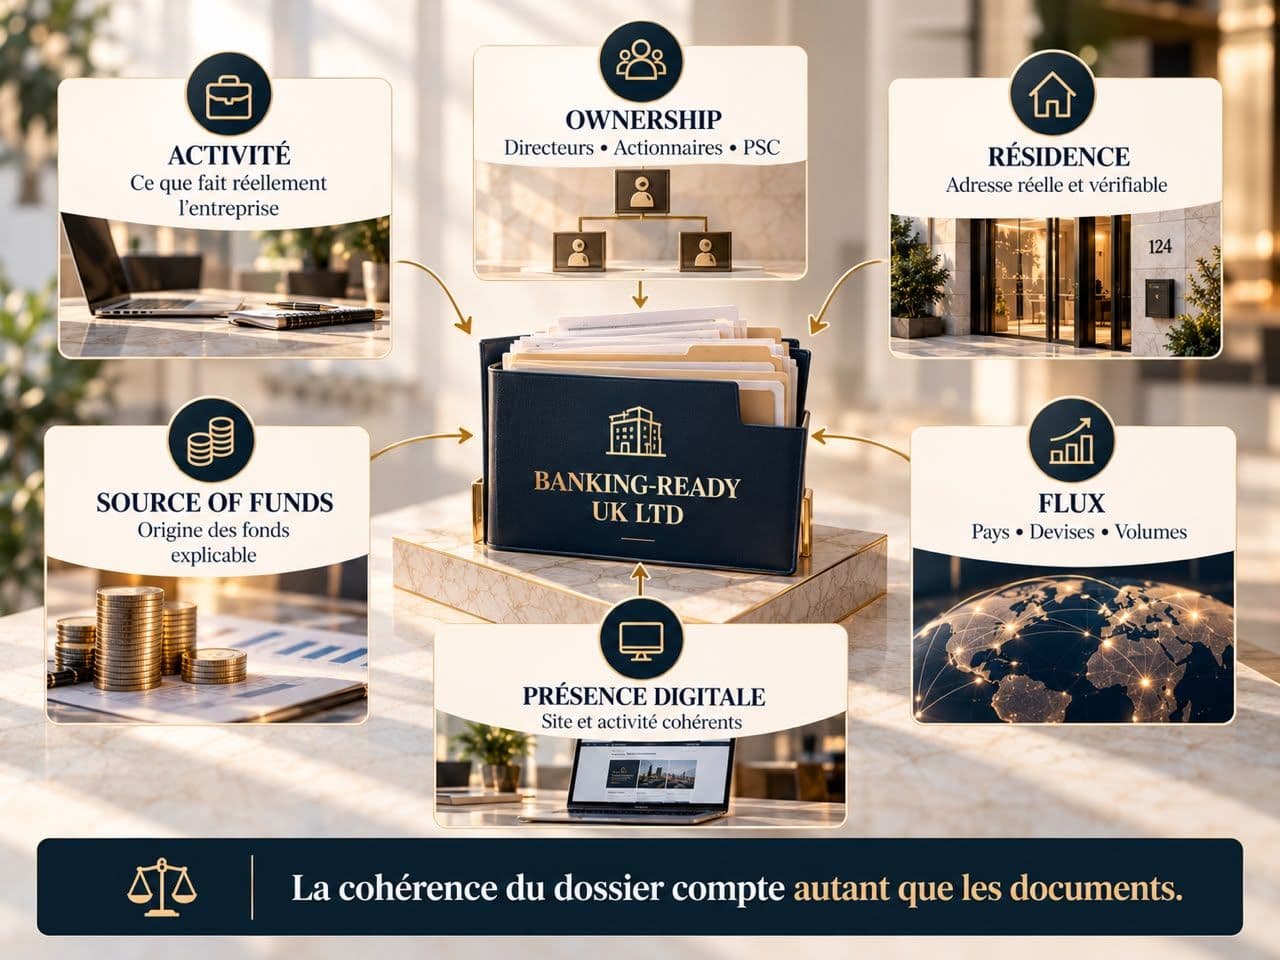
La meilleure préparation bancaire commence avant de cliquer sur « Apply ».
Posez-vous ces questions :
L’activité de ma société est-elle décrite clairement ?
Mon site correspond-il réellement à l’activité déclarée ?
Mes directeurs, actionnaires et PSC sont-ils correctement documentés ?
Puis-je expliquer l’origine des fonds ?
Mes volumes prévisionnels sont-ils réalistes ?
Puis-je expliquer pourquoi une UK Ltd correspond à mon projet ?
Les pays de mes clients et fournisseurs sont-ils cohérents avec le dossier ?
Le provider choisi accepte-t-il actuellement mon type de société, mon pays de résidence et mon activité ?
Une incohérence ne signifie pas automatiquement un refus.
Mais plus le provider doit deviner ce que fait l’entreprise, plus l’onboarding peut devenir difficile.
21. Direct Business Banking Assistance : comment Seven Oak Prestige peut vous accompagner
L’accompagnement bancaire de Seven Oak Prestige ne consiste pas simplement à fournir une liste de banques ou de fintechs.
Selon le service choisi et le profil de l’entreprise, notre Direct Business Banking Assistance peut notamment comprendre :
- revue du business model ;
- revue du profil de l’entreprise ;
- vérification de la cohérence des informations corporate ;
- préparation des informations KYC/KYB ;
- structuration de la description d’activité ;
- revue de l’ownership et des PSC ;
- préparation des expected transactions ;
- préparation des informations relatives à la source of funds ;
- revue de la cohérence documentaire ;
- analyse des besoins GBP, EUR ou multi-devises ;
- identification de providers potentiellement compatibles avec le profil ;
- introductions lorsque celles-ci sont disponibles ;
- assistance pendant le processus d’application et lors de demandes complémentaires.
L’objectif est de présenter un dossier cohérent et de choisir une voie adaptée au profil réel de l’entreprise.
Nous ne garantissons jamais l’ouverture d’un compte.
La décision finale appartient exclusivement à la banque, à l’EMI ou au provider concerné.
Vous souhaitez créer votre UK Ltd et préparer le banking dès le départ ?
Notre service de création de société UK depuis la France permet d’organiser la création de la société et, selon le package choisi, l’accompagnement bancaire correspondant.
Parler à un conseiller en français
22. Banque, comptabilité et fiscalité : trois sujets liés, mais différents
L’ouverture d’un compte ne détermine pas la résidence fiscale de la société.
Un compte bancaire britannique ne suffit pas non plus à démontrer que la direction effective de l’entreprise se trouve au Royaume-Uni.
Un résident français doit examiner séparément :
- la résidence fiscale ;
- le lieu de direction effective ;
- l’établissement stable ;
- sa rémunération ;
- ses dividendes ;
- ses obligations déclaratives.
Notre guide Fiscalité d’une UK Ltd pour un résident français en 2026 explique ces distinctions.
Une fois la société opérationnelle, la tenue de la comptabilité et le respect de ses obligations comptables constituent également un chantier distinct. Seven Oak Prestige peut coordonner l’accompagnement comptable d’une UK Ltd selon les besoins du client.
Si vous êtes encore en train de choisir entre une structure française et britannique, consultez UK Ltd ou SASU en 2026.
Questions fréquentes
Un résident français peut-il ouvrir un compte professionnel pour une UK Ltd ?
Potentiellement, oui.
Certains providers acceptent des sociétés britanniques dont le demandeur réside en France, sous réserve de leurs critères d’éligibilité, de leur KYC/KYB, de l’activité et de la structure de propriété.
Comment ouvrir un compte bancaire en Angleterre pour une société ?
Commencez par constituer correctement la société, préparer les informations corporate et KYC/KYB, documenter l’activité et l’origine des fonds, définir les flux attendus puis sélectionner un provider dont les critères correspondent réellement à votre profil.
L’immatriculation d’une UK Ltd ne garantit pas l’acceptation bancaire.
Ai-je besoin d’une adresse résidentielle britannique ?
Pas nécessairement pour tous les providers.
Votre Registered Office peut être au Royaume-Uni alors que votre véritable résidence personnelle se trouve en France.
En revanche, certains établissements imposent leurs propres critères de résidence ou de présence britannique.
Revolut Business accepte-t-il un dirigeant vivant en France ?
Les critères publics actuels de Revolut Business permettent à une personne résidant dans l’EEE, dont la France, d’effectuer une demande pour une société britannique éligible, sous réserve des autres conditions applicables.
Cela ne constitue pas une garantie d’acceptation.
Revolut Business est-il une banque au Royaume-Uni ?
Le Business Current Account britannique est actuellement fourni sous les conditions de Revolut Bank UK Ltd, banque autorisée par la PRA et réglementée par la FCA et la PRA.
Les dépôts éligibles sont actuellement protégés par le FSCS jusqu’à la limite applicable de £120,000.
Wise Business est-il une banque ?
Non.
Wise Payments Ltd est une Electronic Money Institution au Royaume-Uni.
Les services d’e-money concernés utilisent le safeguarding et ne bénéficient pas du FSCS comme un dépôt bancaire classique.
Monzo Business est-il accessible à un directeur vivant uniquement en France ?
Les critères publics actuels de Monzo Business indiquent que le demandeur doit être basé au Royaume-Uni.
Pour une Ltd, Monzo exige également que la société soit résidente fiscale au Royaume-Uni et dans aucun autre pays.
Un directeur vivant uniquement en France ne correspond donc généralement pas à ces critères standards.
Une UK Ltd garantit-elle Stripe, Wise, Revolut ou Payoneer ?
Non.
Chaque provider effectue son propre onboarding et prend sa propre décision indépendamment de Companies House.
Seven Oak Prestige peut-il ouvrir le compte à ma place ?
Seven Oak Prestige peut fournir une Direct Business Banking Assistance selon le service choisi : préparation du dossier, revue du profil, identification de providers potentiellement adaptés, introductions lorsqu’elles sont disponibles et accompagnement pendant l’application.
Nous ne prenons toutefois pas la décision bancaire à la place du provider et ne pouvons pas garantir l’ouverture.
Conclusion
Pour un entrepreneur vivant en France, la bonne question n’est pas :
« Quelle banque donne automatiquement un compte à une UK Ltd ? »
Il n’existe pas de réponse universelle.
La question utile est :
« Quel provider correspond à ma résidence, mon activité, ma structure et mes flux — et mon dossier est-il prêt avant l’application ? »
Il faut également comprendre que :
Banque ≠ EMI ≠ processeur de paiement.
La nature du produit, l’éligibilité et la protection des fonds peuvent être différentes.
Une démarche cohérente suit donc cet ordre :
structure → banking readiness → documents → besoins de paiement → provider adapté → application correctement préparée.
Besoin d’aide pour le banking de votre UK Ltd ?
Seven Oak Prestige accompagne les entrepreneurs internationaux dans la création de sociétés britanniques et la préparation de leurs besoins bancaires.
Selon le service choisi, notre Direct Business Banking Assistance peut couvrir la revue de votre activité et de vos flux, la préparation du dossier, l’identification d’options potentiellement compatibles, les introductions disponibles et l’accompagnement pendant l’application.
La décision finale reste toujours celle du provider.
Si vous souhaitez créer votre société britannique depuis la France et préparer correctement son infrastructure dès le départ, découvrez notre service de création de UK Ltd depuis la France.
Parler à un conseiller en français
Guides recommandés
Créer une UK Ltd depuis la France — Guide complet 2026
Comprendre l’incorporation, Companies House, les adresses britanniques et les principales décisions avant la création.
UK Ltd depuis la France : Prix et Coûts en 2026
Comprendre le coût de création, les adresses, les renouvellements et les principaux frais de fonctionnement.
Fiscalité d’une UK Ltd pour un résident français en 2026
Comprendre résidence fiscale, direction effective, établissement stable, Corporation Tax et situation du dirigeant.
UK Ltd ou SASU en 2026
Comparer les deux structures selon l’activité, la gouvernance, la fiscalité, les coûts et le développement international.
UK Ltd pour l’e-commerce depuis la France
Comprendre les interactions entre e-commerce, VAT, EORI, stock et solutions de paiement.
Adresse UK pour une Ltd depuis la France
Comprendre le Registered Office, les adresses des dirigeants et leur utilisation correcte pour une société britannique.
À propos de l’auteur
Isaac Jackson
Fondateur et Directeur général — Seven Oak Prestige Ltd
Isaac Jackson accompagne les fondateurs internationaux et les entreprises étrangères dans la création et l’exploitation de sociétés britanniques, notamment pour les projets nécessitant un accompagnement en matière de création de société, d’adresses statutaires, de démarches auprès de Companies House, de préparation KYC, de coordination de la conformité et de préparation bancaire.
Seven Oak Prestige Ltd
Numéro d’entreprise : 16903092
Siège social : 124 City Road, London EC1V 2NX, Royaume-Uni
Dernière révision : 4 octobre 2026
Avertissement
Ce contenu fournit des informations générales à caractère éducatif.
Il ne constitue pas un conseil financier, une garantie d’ouverture de compte, un conseil juridique ou fiscal, ni une confirmation d’éligibilité auprès d’un établissement.
Chaque banque, EMI ou prestataire de paiement applique ses propres critères et conserve la décision finale d’onboarding.
Les critères des providers et la réglementation peuvent évoluer. Ils doivent être vérifiés au moment de la demande.
Sources principales examinées
Revolut Business — Eligibility
Critères actuels relatifs aux sociétés et pays de résidence supportés.
Revolut Bank UK Ltd — Business Terms
Statut du Business Current Account britannique et protection FSCS des dépôts éligibles.
Wise Payments Ltd — Safeguarding
Statut d’Electronic Money Institution, safeguarding et régime applicable aux services d’e-money.
Monzo Business — Eligibility
Critères relatifs au directeur, à la société et à la résidence fiscale.
Business.gov.uk — Business Bank Accounts in the UK
Documents, contrôles et délais possibles pour les entreprises internationales.