Fiscalité UK Ltd pour Résident Français| France–UK 2026
Fiscalité d’une UK Ltd pour un résident français en 2026
Créer une UK Limited tout en vivant en France ne signifie pas que toute la fiscalité de l’entreprise se situe automatiquement au Royaume-Uni.
Mais l’inverse est également faux :
Vivre en France ne transforme pas automatiquement votre UK Ltd en société française.
La réalité dépend notamment :
- du lieu où la société est effectivement dirigée ;
- de son activité réelle ;
- de l’existence éventuelle d’un établissement stable en France ;
- de la résidence fiscale du dirigeant ;
- de la manière dont celui-ci se rémunère ;
- et de la convention fiscale entre la France et le Royaume-Uni.
C’est précisément là que beaucoup de contenus deviennent soit trop optimistes, soit trop alarmistes.
Ce guide sépare ces différentes questions afin de comprendre où se situent réellement les principaux enjeux fiscaux d’une UK Ltd détenue ou dirigée par un résident français.
Pour le processus d’incorporation lui-même, consultez notre guide Créer une UK Ltd depuis la France — Guide complet 2026.
Pour comprendre le budget de création et de fonctionnement, consultez également UK Ltd depuis la France : Prix et Coûts en 2026
Réponse rapide
Une société incorporée au Royaume-Uni est généralement résidente fiscale britannique au regard des règles britanniques, notamment du fait de son incorporation, sous réserve des exceptions et des conventions fiscales applicables.
Le droit britannique utilise également le concept de central management and control pour déterminer la résidence d’une société dans certaines situations. Ce concept ne doit toutefois pas être automatiquement assimilé au place of effective management utilisé par la convention fiscale France–Royaume-Uni : les deux peuvent coïncider, mais leur analyse n’est pas nécessairement identique.
Une même société peut également être considérée comme résidente dans un autre pays selon le droit interne de cet État.
Lorsqu’une société est considérée comme résidente à la fois en France et au Royaume-Uni, la convention fiscale franco-britannique devient particulièrement importante.
Son article 4(3) prévoit qu’une personne autre qu’un individu qui serait résidente des deux États est considérée, pour l’application de la convention, comme résidente uniquement de l’État dans lequel se situe son siège de direction effective — place of effective management.
Même lorsqu’une société reste britannique, elle peut également avoir un établissement stable en France. Dans ce cas, la France peut disposer d’un droit d’imposition sur les bénéfices attribuables à cet établissement.
Enfin, le dirigeant qui demeure résident fiscal français doit examiner séparément sa propre fiscalité et sa situation sociale.
Il faut donc toujours distinguer :
la fiscalité de la société
et
la fiscalité personnelle du dirigeant ou de l’actionnaire.
1. Société britannique et résident français : deux niveaux de fiscalité
La première erreur consiste à mélanger la société et la personne qui la dirige.
Une UK Ltd est une personne morale distincte.
Elle peut être redevable de Corporation Tax au Royaume-Uni.
Son dirigeant ou actionnaire peut, séparément, devoir déclarer en France :
- une rémunération ;
- des dividendes ;
- certains avantages ;
- d’autres revenus de source étrangère.
L’analyse doit donc commencer par deux niveaux.
Niveau 1 — La société
Il faut notamment déterminer :
- où elle est fiscalement résidente ;
- où elle exerce réellement son activité ;
- où sa direction se trouve ;
- si elle possède un établissement stable en France.
Niveau 2 — La personne
Il faut notamment déterminer :
- où vit le dirigeant ;
- où il exerce réellement son travail ;
- quelle rémunération il reçoit ;
- quels dividendes il perçoit ;
- quelles règles fiscales et sociales lui sont applicables.
Cette séparation permet d’éviter une grande partie des erreurs rencontrées sur ce sujet.
2. Une UK Ltd est-elle résidente fiscale au Royaume-Uni ?
En droit fiscal britannique, une société incorporée au Royaume-Uni est généralement considérée comme résidente fiscale britannique, sous réserve des exceptions et des conventions fiscales applicables.
L’incorporation au Royaume-Uni constitue donc un élément fiscal important.
Mais cela ne termine pas l’analyse.
Une société peut également être considérée comme résidente fiscale dans un autre pays selon les règles de cet État.
On peut alors se retrouver face à une situation de double résidence.
C’est précisément dans ce type de situation que la convention fiscale entre la France et le Royaume-Uni devient déterminante.
3. Que signifie le « siège de direction effective » ?
Le siège de direction effective vise, de manière générale, le lieu où sont réellement prises les décisions importantes nécessaires à la conduite de l’entreprise.
Il ne faut donc pas simplement regarder l’adresse qui apparaît sur Companies House.
Selon les circonstances, les éléments pertinents peuvent notamment inclure :
- où les décisions commerciales importantes sont prises ;
- qui exerce réellement l’autorité dirigeante ;
- où les décisions stratégiques sont approuvées ;
- où la direction travaille réellement ;
- comment fonctionne le conseil d’administration ;
- où les contrats importants sont approuvés ;
- si les décisions prises au Royaume-Uni sont réelles ou uniquement formelles.
Une Registered Office à Londres n’est donc pas, à elle seule, une preuve suffisante du lieu de direction fiscale de la société.
Un compte bancaire britannique, des clients britanniques ou des contrats soumis au droit anglais ne suffisent pas non plus, pris isolément, à établir le lieu de direction effective.
La réalité de la gouvernance compte davantage qu’une accumulation d’éléments administratifs.
4. Si je travaille depuis la France, ma Ltd devient-elle automatiquement française ?
Non.
C’est précisément l’un des raccourcis qu’il faut éviter.
Dire :
« Le directeur vit en France, donc la société devient automatiquement française »
est trop simpliste.
Mais dire :
« La société est enregistrée à Londres, donc seule la fiscalité britannique compte »
l’est tout autant.
Prenons le cas d’un dirigeant unique qui :
- vit toute l’année en France ;
- travaille quotidiennement depuis son domicile français ;
- prend toutes les décisions de la société en France ;
- négocie et approuve les contrats depuis la France ;
- n’a aucune véritable fonction de direction exercée au Royaume-Uni.
Cette situation mérite clairement une analyse approfondie.
Il faut néanmoins identifier précisément le mécanisme concerné :
- résidence fiscale de la société ;
- siège de direction effective ;
- établissement stable ;
- fiscalité personnelle ;
- activité professionnelle exercée en France ;
- obligations sociales.
Ces concepts sont liés, mais ils ne sont pas interchangeables.
5. Que prévoit précisément la convention fiscale France–Royaume-Uni ?
La convention fiscale franco-britannique joue un rôle central lorsqu’une société peut être considérée comme résidente des deux pays.
Son article 4(3) prévoit que lorsqu’une personne autre qu’un individu est résidente des deux États au regard de leurs règles internes, elle est considérée, pour l’application de la convention, comme résidente uniquement de l’État dans lequel se situe son place of effective management, généralement traduit par siège de direction effective.
Cette règle est importante parce qu’elle empêche de résoudre la question uniquement à partir de l’adresse Companies House ou du lieu de résidence du directeur.
La question devient :
Où la direction effective de l’entreprise est-elle réellement exercée ?
Cette analyse reste factuelle.
Une société peut être britannique juridiquement sans que son Certificate of Incorporation suffise, à lui seul, à déterminer toutes ses conséquences fiscales internationales.
6. Qu’est-ce qu’un établissement stable en France ?
La résidence fiscale de la société et l’établissement stable sont deux questions différentes.
Une société peut rester étrangère tout en ayant une présence fiscale suffisamment importante en France pour y constituer un établissement stable.
La convention fiscale France–Royaume-Uni prévoit notamment des situations pouvant concerner :
- une installation fixe d’affaires ;
- un siège de direction ;
- une succursale ;
- un bureau ;
- une usine ;
- un atelier ;
- certaines personnes agissant pour l’entreprise dans des conditions permettant de l’engager.
Pourquoi cette distinction est-elle importante ?
Parce qu’une société britannique peut rester une société UK tout en ayant une partie de son activité imposable en France lorsque cette activité est exercée par l’intermédiaire d’un établissement stable.
Il ne faut donc pas conclure automatiquement :
« Toute la Ltd devient française. »
Dans certaines situations, la question peut plutôt être :
« Quelle part des bénéfices est attribuable à l’établissement stable français ? »
Cette distinction est fondamentale.
7. Exemple : consultant vivant en France avec une UK Ltd
Prenons un consultant qui vit à Lyon.
Il détient 100 % d’une UK Ltd.
Ses clients sont situés en France, en Allemagne et aux États-Unis.
Il :
- travaille depuis son domicile à Lyon ;
- négocie les contrats lui-même ;
- fournit les prestations depuis la France ;
- prend toutes les décisions importantes de la société depuis la France.
Le simple fait que sa société possède un Certificate of Incorporation britannique ne suffit pas à conclure que toute son activité relève exclusivement de la fiscalité britannique.
Il faudrait notamment examiner :
- la résidence fiscale de la société ;
- son siège de direction effective ;
- l’existence éventuelle d’un établissement stable ;
- le lieu d’exercice personnel du dirigeant ;
- sa rémunération ;
- ses dividendes ;
- les obligations sociales.
C’est pourquoi une société britannique ne doit jamais être analysée uniquement au niveau de Companies House.
8. Exemple : véritable développement commercial au Royaume-Uni
Prenons maintenant une situation différente.
Une UK Ltd :
- possède des clients britanniques ;
- dispose d’une véritable activité commerciale au Royaume-Uni ;
- utilise une infrastructure opérationnelle pertinente ;
- possède plusieurs responsables ;
- prend réellement certaines décisions importantes au Royaume-Uni ;
- développe des opérations britanniques vérifiables.
Son fondateur vit en France, mais toute la gouvernance n’est pas exercée exclusivement depuis la France.
Le profil fiscal peut alors être très différent de celui du consultant individuel de l’exemple précédent.
Le principe essentiel est simple :
La fiscalité doit être analysée à partir de la réalité des faits, pas simplement de la nationalité du fondateur ou de l’adresse inscrite sur Companies House.
9. Corporation Tax britannique en 2026
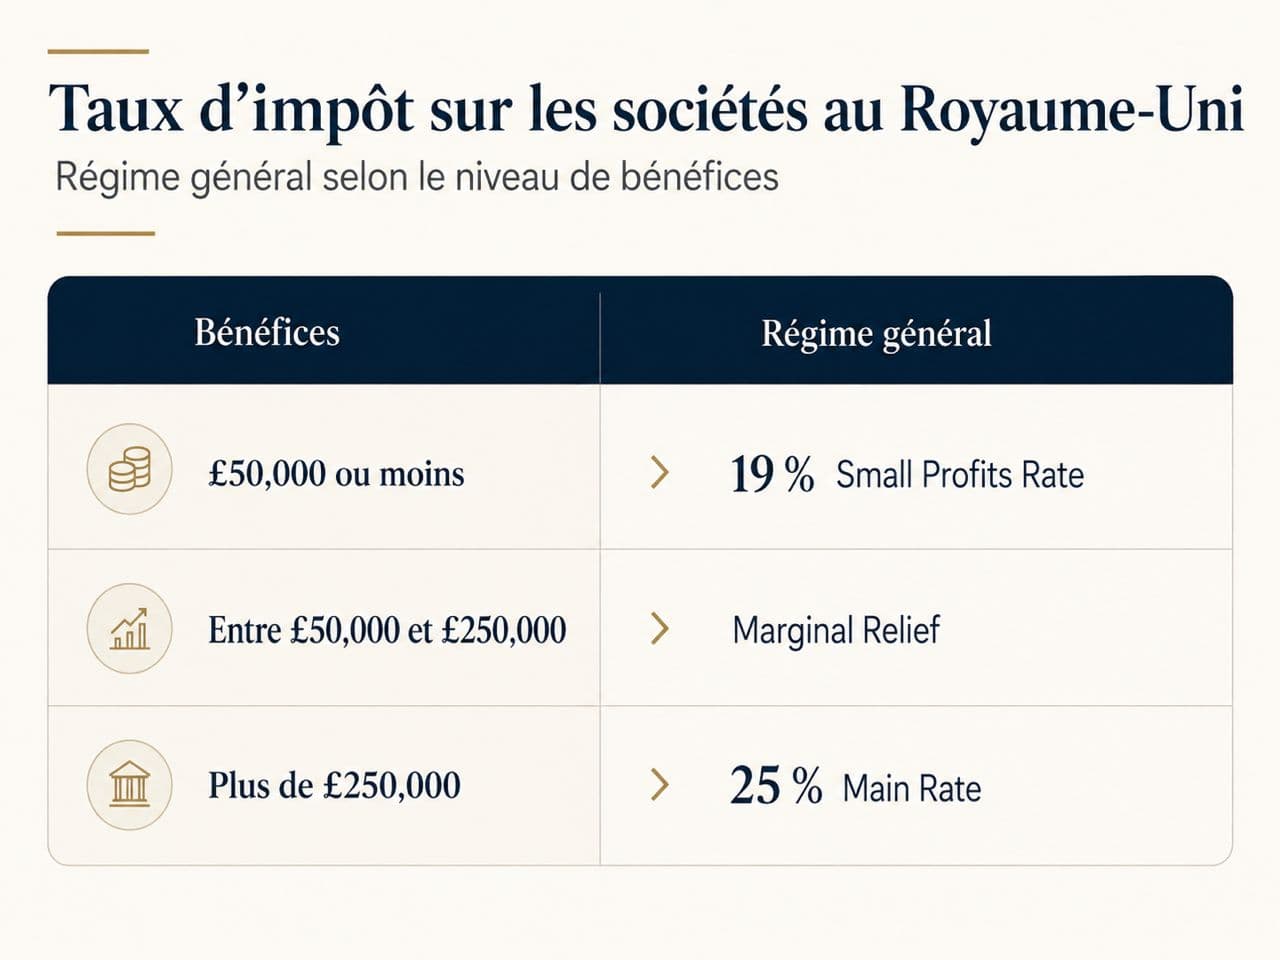
Pour les sociétés relevant du régime général de Corporation Tax britannique, le taux principal est actuellement de 25 %.
Un Small Profits Rate de 19 % peut s’appliquer lorsque les bénéfices concernés ne dépassent pas £50,000, tandis qu’un mécanisme de Marginal Relief peut s’appliquer entre £50,000 et £250,000.
Ces seuils peuvent notamment être ajustés lorsque la société possède des sociétés associées ou lorsque la période comptable est inférieure à douze mois.
Il faut cependant éviter de transformer cela en :
« Ma Ltd paiera 19 %, donc ma fiscalité totale sera de 19 %. »
Ce raisonnement peut ignorer :
- la résidence fiscale ;
- l’établissement stable ;
- la fiscalité personnelle du dirigeant ;
- les dividendes ;
- les obligations sociales ;
- les autres impôts éventuellement applicables.
Le taux de Corporation Tax n’est donc qu’une partie de l’analyse.
10. Que se passe-t-il lorsque le résident français reçoit des dividendes ?
Il faut encore séparer la société et l’actionnaire.
Une UK Ltd peut payer de la Corporation Tax sur ses bénéfices.
Ensuite, lorsqu’elle distribue une partie de ces bénéfices à un actionnaire résident en France, le traitement personnel du dividende doit être examiné séparément.
En droit britannique interne, le Royaume-Uni n’applique généralement pas de retenue à la source sur les dividendes ordinaires distribués par une société britannique.
Cela ne signifie absolument pas :
« Les dividendes sont exonérés d’impôt. »
Un résident français doit notamment examiner :
- leur déclaration en France ;
- leur traitement fiscal français ;
- les prélèvements éventuellement applicables ;
- les options fiscales éventuellement disponibles ;
- l’application de la convention France–Royaume-Uni.
Le traitement précis dépend de la situation du bénéficiaire et des règles applicables à l’année concernée.
11. La convention France–Royaume-Uni évite-t-elle toute double imposition ?
La convention fiscale France–Royaume-Uni vise notamment à répartir les droits d’imposition entre les deux États et à prévoir des mécanismes permettant d’éliminer certaines situations de double imposition.
Elle ne signifie pas :
« Je choisis le pays dans lequel je souhaite payer mes impôts. »
Selon le type de revenu concerné, il faut notamment distinguer :
- les bénéfices d’entreprise ;
- les dividendes ;
- les salaires ;
- certaines rémunérations de dirigeants ;
- les intérêts ;
- les plus-values.
Les règles ne sont pas nécessairement identiques pour chacune de ces catégories.
12. Salaire du dirigeant : le lieu de travail compte
La rémunération d’un dirigeant ne doit pas être assimilée automatiquement à un dividende.
Lorsqu’un résident français exerce physiquement son activité depuis la France pour une société britannique, le lieu où le travail est réellement effectué devient important.
Des obligations françaises peuvent apparaître selon :
- le statut du dirigeant ;
- son mode de rémunération ;
- le lieu où le travail est réellement effectué ;
- sa relation juridique avec la société ;
- les règles de sécurité sociale applicables.
Cela ne signifie pas que tous les dirigeants de UK Ltd vivant en France sont automatiquement des salariés français.
Chaque situation doit être examinée selon ses faits.
C’est pourquoi les stratégies génériques du type :
« Petit salaire UK + dividendes = presque aucune charge en France »
ne doivent pas être appliquées automatiquement à un résident français.
13. Travail et capital : deux questions différentes
Un entrepreneur peut être actionnaire de sa société et percevoir un revenu lié à son capital.
Mais il peut également travailler quotidiennement pour cette même société.
Ces deux réalités ne répondent pas nécessairement aux mêmes règles fiscales ou sociales.
Il faut donc distinguer :
ce que vous recevez parce que vous êtes propriétaire de la société
et
ce que vous faites professionnellement pour cette société depuis la France.
Cette distinction est particulièrement importante pour :
- les consultants ;
- les agences digitales ;
- les sociétés SaaS ;
- les e-commerçants ;
- les créateurs de produits digitaux ;
- les entrepreneurs individuels opérant via une UK Ltd.
Pour un modèle e-commerce, les questions de fiscalité peuvent également se combiner avec la VAT, le lieu du stock et les importations. Notre guide UK Ltd pour l’e-commerce depuis la France : VAT, EORI, stock et paiements traite spécifiquement cette situation.
14. La France peut-elle imposer une partie des bénéfices ?
Oui, selon les circonstances.
Lorsqu’une société britannique exerce une activité en France par l’intermédiaire d’un établissement stable, la France peut disposer d’un droit d’imposition sur les bénéfices attribuables à cet établissement.
Il faut donc éviter deux affirmations également incorrectes :
« Société anglaise = uniquement impôts anglais. »
et
« Directeur français = tous les bénéfices automatiquement imposables en France. »
L’analyse correcte consiste à identifier :
- la résidence fiscale ;
- le lieu de direction ;
- l’activité réellement exercée ;
- l’éventuel établissement stable ;
- l’attribution des bénéfices.
15. Trois scénarios pour comprendre la différence
Scénario A — UK Ltd réellement internationale
Le fondateur vit en France.
La société possède une clientèle internationale, une véritable logique commerciale britannique et n’est pas entièrement dirigée et exploitée depuis la France.
Résidence de la société : elle doit être déterminée à partir des règles internes applicables et, en cas de double résidence, de la convention.
Établissement stable en France : il ne peut pas être présumé ou exclu uniquement parce que le fondateur vit en France.
Situation du dirigeant : sa fiscalité personnelle française reste une question distincte.
À vérifier : où sont réellement exercées la direction, les opérations et les fonctions importantes de l’entreprise ?
Scénario B — Consultant seul travaillant entièrement depuis la France
Le fondateur :
- est l’unique directeur ;
- travaille depuis son domicile français ;
- négocie les contrats depuis la France ;
- réalise les prestations depuis la France ;
- prend les décisions importantes depuis la France.
Résidence de la société : la localisation réelle de la direction devient particulièrement importante.
Établissement stable : la présence et l’activité exercées en France doivent être examinées.
Situation du dirigeant : rémunération, fiscalité personnelle et sécurité sociale doivent être traitées séparément.
À vérifier : la UK Ltd possède-t-elle une réalité économique distincte de l’activité personnellement exercée par son dirigeant depuis la France ?
Scénario C — Activité réelle dans les deux pays
La société possède une véritable activité britannique, mais également un bureau, une équipe ou une installation en France.
Résidence de la société : il faut déterminer où se situe réellement sa direction et appliquer, si nécessaire, la convention.
Établissement stable : une activité française suffisamment structurée peut avoir ses propres conséquences fiscales.
Situation du dirigeant : sa résidence et son lieu de travail restent à examiner séparément.
À vérifier : quelles fonctions, quels actifs, quelles personnes et quels bénéfices sont réellement rattachables à chaque pays ?
Ces trois scénarios montrent pourquoi une UK Ltd ne peut pas être analysée à partir d’un seul critère.
16. Une Registered Office à Londres suffit-elle ?
Non.
Le Registered Office est avant tout l’adresse officielle de la société pour les besoins corporate.
Il ne prouve pas automatiquement :
- le siège de direction effective ;
- la substance opérationnelle ;
- le centre de décision ;
- le lieu d’exercice réel de l’activité ;
- la résidence fiscale conventionnelle.
Une adresse à Londres est importante pour les obligations Companies House.
Mais elle ne remplace pas la réalité économique.
Pour comprendre les différentes adresses utilisées par une société britannique, consultez notre guide Registered Office vs Director Service Address
17. Un compte bancaire britannique change-t-il la résidence fiscale ?
Non.
Posséder un compte professionnel britannique ou utiliser une solution comme Wise, Revolut, Airwallex ou un autre prestataire de paiement ne détermine pas, à lui seul, la résidence fiscale de la société.
L’infrastructure bancaire et la résidence fiscale sont deux sujets différents.
Une société peut disposer d’un compte britannique sans que cela résolve les questions de :
- direction effective ;
- établissement stable ;
- fiscalité du dirigeant.
Le même principe s’applique à Stripe et aux autres prestataires de paiement.
Pour cette question spécifique, consultez Compte bancaire pour une UK Ltd depuis la France
18. Quand une UK Ltd peut-elle être pertinente pour un résident français ?
Une UK Ltd peut avoir une logique économique réelle notamment pour :
- une expansion au Royaume-Uni ;
- une activité internationale ;
- des contrats avec des clients britanniques ;
- un SaaS international ;
- de l’e-commerce transfrontalier ;
- une agence avec une clientèle internationale ;
- une filiale britannique ;
- un groupe international ;
- certains projets impliquant des investisseurs ou partenaires britanniques.
Elle devient beaucoup plus difficile à justifier commercialement lorsque son seul raisonnement est :
« Je veux créer une société UK uniquement pour payer moins d’impôts. »
La structure doit suivre le business.
Pas l’inverse.
19. UK Ltd ou SASU : peut-on choisir uniquement en fonction de la fiscalité ?
Non.
Le choix doit également intégrer :
- le lieu de l’activité ;
- la clientèle ;
- la protection sociale ;
- la comptabilité ;
- la gouvernance ;
- la banque ;
- la TVA ;
- les besoins d’investissement ;
- les coûts annuels ;
- les perspectives internationales.
Une UK Ltd et une SASU répondent à des cadres juridiques et opérationnels différents.
Le prix ou le taux d’impôt ne doit donc pas être le seul critère de décision.
Si vous êtes encore au stade du choix de structure, consultez notre comparatif UK Ltd ou SASU en 2026
20. Quand une analyse fiscale personnalisée devient-elle particulièrement importante ?
Une analyse individualisée devient particulièrement importante lorsque :
- vous vivez en France toute l’année ;
- vous êtes l’unique directeur ;
- vous travaillez presque exclusivement depuis votre domicile français ;
- votre activité est majoritairement française ;
- vous avez des salariés ou une équipe en France ;
- vous envisagez une holding ;
- vous combinez salaire et dividendes ;
- vous détenez plusieurs sociétés ;
- les bénéfices deviennent significatifs ;
- vous détenez de l’immobilier ;
- vous changez de résidence fiscale ;
- votre gouvernance est répartie entre plusieurs pays.
Dans ces situations, un article général ne peut pas déterminer à lui seul le traitement applicable à votre situation.
21. Comptabilité UK et fiscalité France–Royaume-Uni : ne pas confondre les deux
La comptabilité d’une UK Ltd et l’analyse fiscale transfrontalière de son dirigeant sont liées, mais elles ne constituent pas le même service.
Une société britannique peut notamment avoir besoin d’un accompagnement pour :
- la tenue et l’organisation de sa comptabilité ;
- ses comptes annuels ;
- ses obligations auprès de Companies House et HMRC ;
- sa Corporation Tax ;
- ses échéances comptables ;
- la coordination de ses documents et informations financières.
Lorsque son dirigeant vit ou travaille en France, des questions supplémentaires peuvent apparaître concernant notamment :
- la résidence fiscale ;
- l’établissement stable ;
- la rémunération ;
- les dividendes ;
- la fiscalité personnelle française ;
- la sécurité sociale ;
- les relations fiscales entre les deux pays.
Ces questions peuvent nécessiter une analyse fiscale spécialisée distincte de la comptabilité courante de la société britannique.
Cette séparation est importante : une comptabilité UK correctement tenue ne permet pas, à elle seule, de déterminer toutes les obligations personnelles ou transfrontalières du dirigeant français.
22. Comment Seven Oak Prestige peut vous accompagner
Seven Oak Prestige accompagne les entrepreneurs internationaux dans la création, l’organisation et le suivi de leurs sociétés britanniques.
Selon les besoins du client, notre accompagnement peut notamment couvrir :
- la création de UK Ltd ;
- les adresses statutaires britanniques ;
- les démarches Companies House ;
- la vérification d’identité ;
- la préparation KYC ;
- la préparation bancaire ;
- la coordination de conformité ;
- la coordination comptable et des obligations courantes de la société britannique.
Pour une situation impliquant simultanément la France et le Royaume-Uni, nous distinguons la comptabilité courante de la société britannique des questions nécessitant une analyse fiscale individualisée.
Lorsque la résidence fiscale, un établissement stable, la rémunération du dirigeant ou une situation transfrontalière nécessite une opinion spécialisée, l’intervention du professionnel compétent peut être nécessaire.
Si vous avez déjà déterminé qu’une UK Ltd correspond à votre projet, découvrez notre service de création de société UK depuis la France
Questions fréquentes
Puis-je posséder une UK Ltd tout en étant résident fiscal français ?
Oui.
Résider fiscalement en France n’interdit pas, en soi, de détenir ou diriger une société britannique.
Il faut toutefois examiner les conséquences fiscales de la structure et de l’activité réelle.
Ma UK Ltd paiera-t-elle automatiquement ses impôts uniquement au Royaume-Uni ?
Non.
Il faut notamment examiner sa résidence fiscale, son siège de direction effective et l’existence éventuelle d’un établissement stable en France.
Si je dirige ma Ltd depuis mon domicile français, devient-elle automatiquement française ?
Pas automatiquement.
Mais le lieu où les décisions sont réellement prises peut être un facteur très important dans l’analyse fiscale.
Une adresse à Londres suffit-elle à rendre ma société fiscalement britannique ?
Non.
Le Registered Office répond à une fonction corporate. Il ne détermine pas, à lui seul, le siège de direction effective ou la résidence fiscale de la société.
Quel est le taux de Corporation Tax au Royaume-Uni en 2026 ?
Le régime général prévoit actuellement :
- 19 % pour certains bénéfices ne dépassant pas £50,000 ;
- 25 % au-dessus de £250,000 ;
- un système de Marginal Relief entre les deux.
Les seuils peuvent être ajustés dans certaines situations, notamment en présence de sociétés associées.
Les dividendes d’une UK Ltd sont-ils imposables en France ?
Un résident français doit examiner le traitement fiscal français de ses dividendes étrangers ainsi que ses obligations déclaratives.
Le traitement précis dépend des règles françaises applicables, de la situation du contribuable et de la convention France–Royaume-Uni.
Le Royaume-Uni prélève-t-il une retenue à la source sur les dividendes ordinaires ?
En droit britannique interne, le Royaume-Uni n’applique généralement pas de retenue à la source sur les dividendes ordinaires versés par une société britannique à un actionnaire étranger.
Cela ne signifie pas que le dividende est exonéré dans le pays de résidence de l’actionnaire.
La convention France–Royaume-Uni permet-elle de choisir où payer l’impôt ?
Non.
Elle répartit les droits d’imposition entre les États et prévoit différents mécanismes destinés notamment à réduire la double imposition selon la nature des revenus concernés.
Seven Oak Prestige peut-il accompagner la comptabilité de ma UK Ltd ?
Seven Oak Prestige peut coordonner l’accompagnement comptable et les obligations courantes d’une société britannique.
Lorsqu’une situation nécessite une analyse fiscale personnalisée France–Royaume-Uni, notamment concernant la résidence fiscale, un établissement stable ou la situation personnelle du dirigeant, une analyse spécialisée distincte peut être nécessaire.
Conclusion
Pour un résident français, la fiscalité d’une UK Ltd ne se résume jamais à :
19 % ou 25 % de Corporation Tax.
Il faut analyser quatre questions distinctes :
1. Où la société est-elle fiscalement résidente ?
2. Où se trouve réellement sa direction effective ?
3. Possède-t-elle un établissement stable en France ?
4. Comment son dirigeant résident français travaille-t-il et se rémunère-t-il ?
Une UK Ltd peut être une structure parfaitement légitime pour un entrepreneur français.
Mais elle doit correspondre à une réalité économique cohérente.
C’est la différence entre une société britannique correctement structurée et une société britannique simplement enregistrée sur papier.
Vous avez une UK Ltd ou envisagez d’en créer une depuis la France ?
Seven Oak Prestige accompagne les entrepreneurs internationaux dans la création et l’organisation de leurs sociétés britanniques, avec un accompagnement pouvant inclure la formation de la société, les adresses UK, Companies House, la préparation KYC et bancaire, ainsi que la coordination comptable selon les besoins.
Si vous êtes encore au stade de l’incorporation, consultez notre service de création de société UK depuis la France .
Si votre UK Ltd existe déjà et que vous recherchez un accompagnement comptable, vous pouvez également nous contacter afin de présenter votre société, votre activité et vos besoins.
Parler à un conseiller en français
Guides recommandés
Créer une UK Ltd depuis la France — Guide complet 2026
Création, Companies House, direction effective, adresses UK et principales décisions à prendre avant l’incorporation.
UK Ltd depuis la France : Prix et Coûts en 2026
Coût de l’incorporation, adresses britanniques, renouvellements, comptabilité et budget de fonctionnement.
UK Ltd ou SASU en 2026
Comparez les deux structures selon votre résidence, votre activité, votre protection sociale et votre développement international.
Compte bancaire pour une UK Ltd depuis la France
Comprenez les options bancaires, les EMI, le KYC et la préparation d’un dossier bancaire pour une société britannique dirigée depuis la France.
UK Ltd pour l’e-commerce depuis la France
VAT, EORI, stock, douanes et paiements pour Shopify, Amazon et les activités e-commerce transfrontalières.
À propos de l’auteur
Isaac Jackson
Fondateur et Directeur général — Seven Oak Prestige Ltd
Isaac Jackson accompagne les fondateurs internationaux et les entreprises étrangères dans la création et l’exploitation de sociétés britanniques, notamment pour les projets nécessitant un accompagnement en matière de création de société, d’adresses statutaires, de démarches auprès de Companies House, de préparation KYC, de coordination de la conformité et de préparation bancaire.
Seven Oak Prestige Ltd
Numéro d’entreprise : 16903092
Siège social : 124 City Road, London EC1V 2NX, Royaume-Uni
Dernière révision : 4 octobre 2026
Avertissement
Ce contenu fournit des informations générales à caractère éducatif.
Il ne constitue pas un conseil fiscal, juridique, comptable, social ou financier personnalisé.
La résidence fiscale d’une société, l’existence d’un établissement stable, le traitement des dividendes et rémunérations ainsi que les obligations sociales dépendent des faits propres à chaque situation.
Une analyse professionnelle individualisée peut être nécessaire.
Sources officielles principales
Convention fiscale entre la France et le Royaume-Uni
Utilisée notamment pour les règles relatives à la résidence fiscale, au siège de direction effective, à l’établissement stable, aux bénéfices d’entreprise et à l’élimination de certaines doubles impositions.
HM Revenue & Customs — Company Residence
Utilisé pour les principes britanniques relatifs à la résidence des sociétés et au central management and control.
HM Revenue & Customs — Corporation Tax Rates
Utilisé pour les taux de Corporation Tax et le mécanisme de Marginal Relief.
Administration fiscale française — Fiscalité internationale
Utilisée pour les principes français applicables aux situations fiscales internationales et aux entreprises étrangères exerçant une activité en France.
Urssaf — Service Firmes étrangères
Utilisé pour les situations dans lesquelles une entreprise étrangère peut avoir des obligations sociales en France.