Créer une UK Ltd depuis la France | Guide complet 2026
UK Limited Company, Companies House, vérification d’identité, adresse UK, fiscalité France–Royaume-Uni, banque, coûts et obligations pour les résidents français
Dernière révision : 6 septembre 2026
Oui, un résident français peut généralement créer, détenir et diriger une UK Limited Company sans vivre au Royaume-Uni.
Mais pouvoir créer une société britannique ne signifie pas automatiquement qu’il soit judicieux de le faire.
Pour un entrepreneur qui vit, travaille, décide et développe principalement son activité depuis la France, une SASU, une EURL ou une autre structure française peut être plus cohérente.
À l’inverse, une UK Ltd peut devenir pertinente lorsque le Royaume-Uni joue un véritable rôle dans le projet :
- clientèle britannique ;
- contrats UK ;
- activité internationale ;
- implantation britannique ;
- investisseurs ou partenaires UK ;
- filiale britannique d’une entreprise française ;
- développement réel sur le marché britannique.
La bonne question n’est donc pas :
“Puis-je créer une UK Ltd depuis la France ?”
mais :
“Pourquoi mon activité a-t-elle réellement besoin d’une société britannique plutôt que d’une structure française ?”
Une UK Ltd peut être légalement créée depuis la France, mais l’immatriculation britannique ne suffit pas à déplacer automatiquement la fiscalité, la protection sociale ou l’activité hors de France.
C’est le point de départ de ce guide.
Réponse rapide : un résident français peut-il créer une UK Ltd ?
Oui, généralement.
Un résident français peut notamment être :
- actionnaire unique ;
- administrateur unique ;
- bénéficiaire effectif ;
- Person with Significant Control — PSC ;
- dirigeant d’une UK Ltd depuis la France.
Les administrateurs d’une private limited company n’ont pas à résider au Royaume-Uni.
En revanche, la société doit disposer d’une Registered Office Address appropriée au Royaume-Uni.
Depuis le 18 novembre 2025, la vérification d’identité fait également partie du régime obligatoire Companies House. Pour une nouvelle société, chaque nouvel administrateur doit généralement fournir son Companies House personal code lors de l’immatriculation. Les PSC doivent eux aussi vérifier leur identité selon les échéances applicables à leur rôle.
L’immatriculation standard en ligne coûte actuellement £100.
Mais avant de déposer le dossier, il faut comparer la UK Ltd aux options françaises.
Guides UK Ltd depuis la France par sujet
Ce guide est notre vue d’ensemble.
Si vous cherchez une réponse précise, nous avons désormais des guides spécialisés pour chaque grande question du parcours France → Royaume-Uni.
Prix et coûts
UK Ltd depuis la France : Prix et Coûts en 2026
Frais Companies House, adresses UK, identity verification, renouvellements et coût réel au-delà des £100 d’incorporation. Cette page est actuellement publiée et crawlée.
Fiscalité
Fiscalité d’une UK Ltd pour un résident français en 2026
Résidence fiscale, siège de direction effective, établissement stable, Corporation Tax, rémunération et dividendes.
Choix de structure
UK Ltd ou SASU en 2026 : quelle structure choisir ?
Comparaison selon la résidence, l’activité réelle, les clients, la protection sociale, la fiscalité et le développement international.
Banking
Compte bancaire pour une UK Ltd depuis la France
Banques, EMI, fintechs, Revolut, Wise, Airwallex et préparation du dossier bancaire.
Companies House Identity Verification
Companies House Identity Verification pour les résidents français
Directeurs, PSC, vérification d’identité et personal code.
Adresses UK
Adresse UK pour résident français : Registered Office, Service Address et Virtual Business Address
Quelle adresse utiliser pour la société, le directeur, le courrier et l’usage commercial.
Les sections ci-dessous donnent la vue d’ensemble. Pour chaque sujet complexe, le guide spécialisé va plus loin sans répéter toute la création de société.
UK Ltd, SASU ou EURL : comparatif rapide 2026
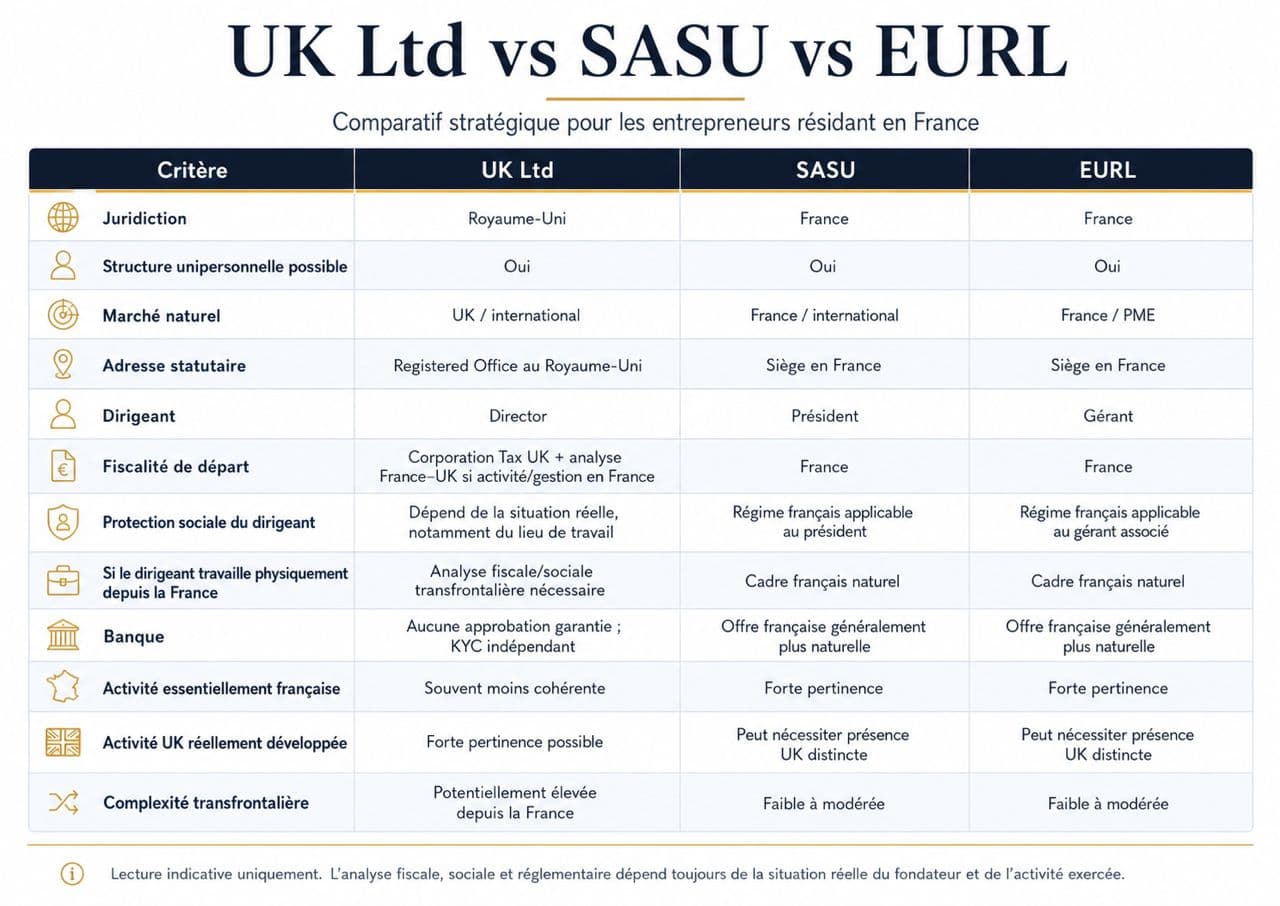
Important : ce tableau est indicatif. Résidence fiscale, établissement stable, TVA, charges sociales, rémunération et dividendes dépendent des faits réels et doivent être analysés selon la situation.
Pour une comparaison beaucoup plus détaillée :
1. Quand une UK Ltd peut être adaptée à un résident français
Une UK Ltd est surtout pertinente lorsqu’elle répond à une fonction économique réelle.
Activité britannique réelle
Par exemple :
- clientèle UK significative ;
- équipe britannique ;
- fournisseurs ou partenaires UK ;
- contrats exécutés au Royaume-Uni ;
- présence commerciale britannique.
Expansion d’une société française
Une entreprise française peut structurer son développement britannique ainsi :
Société française
↓
Filiale UK
↓
clients / opérations britanniques
Projet international distinct
Une UK Ltd peut également convenir à un nouveau projet réellement séparé d’une activité française existante, notamment lorsque les clients, partenaires ou investisseurs sont internationaux.
2. Quand SASU ou EURL sont généralement plus naturelles
Une structure française est souvent plus cohérente lorsque :
- vous vivez en France ;
- vous travaillez tous les jours depuis la France ;
- vos principaux clients sont français ;
- vos contrats sont principalement français ;
- toutes les décisions sont prises en France ;
- vous ne disposez d’aucune activité britannique réelle.
Créer une UK Ltd uniquement parce que :
- l’immatriculation coûte £100 ;
- le Royaume-Uni paraît plus simple ;
- vous espérez moins de charges ;
- vous voulez Stripe, Wise ou Revolut ;
est un raisonnement insuffisant.
Une société étrangère ajoute une seconde juridiction. Elle ne supprime pas nécessairement les obligations françaises.
Vous hésitez encore entre les structures ?
UK Ltd ou SASU en 2026 : Comparatif pour Entrepreneurs Français
3. Le principal piège : confondre incorporation et fiscalité
Une société peut être juridiquement britannique et néanmoins présenter des obligations importantes en France.
Il faut distinguer au minimum :
- le pays d’immatriculation ;
- la résidence fiscale de la société ;
- le siège de direction effective ;
- l’établissement stable ;
- la résidence fiscale personnelle du dirigeant ;
- sa protection sociale ;
- la TVA.
Ce sont des notions différentes.
4. Lieu d’immatriculation
Une UK Ltd est constituée sous le droit britannique et immatriculée auprès de Companies House.
Le certificat d’incorporation confirme notamment :
- le nom ;
- le company number ;
- la date de création.
Cela prouve l’existence légale de la société.
Mais cela ne détermine pas à lui seul toutes ses conséquences fiscales en France.
5. Résidence fiscale de la société
Une société constituée au Royaume-Uni relève en principe du cadre britannique de Corporation Tax.
Mais si la même société peut aussi être regardée comme résidente de France en application des règles françaises, la convention fiscale France–Royaume-Uni devient essentielle.
La convention actuellement en vigueur prévoit qu’une personne morale considérée comme résidente des deux États est réputée résidente uniquement de l’État où se situe son place of effective management — siège de direction effective.
C’est un point majeur pour une UK Ltd détenue et dirigée depuis la France.
6. Qu’est-ce que le siège de direction effective ?
Il s’agit, en pratique, du lieu où la direction réelle de l’entreprise est exercée.
L’analyse peut notamment tenir compte de :
- l’endroit où sont prises les décisions stratégiques ;
- les personnes qui contrôlent réellement la société ;
- le lieu où travaille le dirigeant ;
- le lieu où les décisions majeures sont validées ;
- l’organisation opérationnelle réelle.
Exemple
Un consultant vit à Bordeaux.
Il crée une UK Ltd.
Il travaille exclusivement depuis Bordeaux.
Ses clients sont français.
Ses contrats sont négociés depuis la France.
Toutes les décisions sont prises depuis la France.
La seule présence UK est une Registered Office.
Dans ce cas, il serait risqué d’affirmer :
“La société est britannique, donc seule la fiscalité britannique s’applique.”
La situation doit être analysée à partir des faits.
7. Établissement stable : une notion différente
Même lorsqu’une société reste résidente d’un État, elle peut avoir une présence imposable dans l’autre.
La convention France–UK définit notamment l’établissement stable comme un lieu fixe d’affaires par lequel une entreprise exerce tout ou partie de son activité.
Elle cite notamment :
- un lieu de direction ;
- une succursale ;
- un bureau ;
- une usine ;
- un atelier.
Une entreprise étrangère peut donc être imposable en France sur les profits attribuables à une activité effectivement exploitée en France. La doctrine fiscale française reconnaît notamment l’imposition lorsque l’entreprise étrangère exploite un établissement en France ou y exerce habituellement certaines opérations.
Résidence fiscale et établissement stable ne doivent donc pas être confondus.
8. Brexit : pourquoi le contexte a changé
Depuis le Brexit, le Royaume-Uni est un pays tiers à l’Union européenne.
Cela a notamment des conséquences pour certaines opérations :
- TVA ;
- douane ;
- commerce de marchandises ;
- flux UK–UE ;
- obligations import/export.
Une UK Ltd n’est donc pas une société de l’Union européenne.
Pour un entrepreneur dont l’objectif principal est de servir le marché français ou européen, ce facteur doit faire partie de la comparaison avant incorporation.
9. Résidence personnelle du dirigeant
Le fondateur et sa société sont deux contribuables distincts.
Un dirigeant qui vit habituellement en France peut rester résident fiscal français même s’il détient 100 % d’une UK Ltd.
Ses revenus peuvent notamment comprendre :
- salaire ;
- dividendes ;
- avantages ;
- autres distributions.
La détention d’une société britannique ne modifie pas automatiquement sa résidence fiscale personnelle.
10. Salaire, dividendes et cotisations sociales
C’est l’un des sujets où les comparaisons simplistes sont les plus dangereuses.
Il ne suffit pas de comparer :
Corporation Tax UK
contre
Impôt sur les sociétés français
Il faut également examiner :
- lieu où le travail est réellement réalisé ;
- résidence fiscale du dirigeant ;
- rémunération ;
- dividendes ;
- protection sociale ;
- conventions applicables.
Un résident qui travaille physiquement depuis la France ne doit donc pas partir du principe qu’une UK Ltd fait automatiquement disparaître les cotisations françaises.
Une analyse spécialisée peut être nécessaire.
11. Convention fiscale France–Royaume-Uni
La convention fiscale entre la France et le Royaume-Uni est en vigueur.
Elle couvre notamment :
- résidence ;
- établissement stable ;
- bénéfices d’entreprise ;
- dividendes ;
- intérêts ;
- plus-values ;
- revenus d’emploi ;
- élimination de certaines doubles impositions.
La convention ne signifie cependant pas :
“Je peux choisir librement où payer mes impôts.”
Les règles servent à déterminer quel État peut imposer quelle catégorie de revenu selon les faits et les dispositions applicables.
Pour ne pas transformer ce guide général en traité fiscal, nous avons isolé tout ce sujet dans :
Fiscalité d’une UK Ltd pour un résident français en 2026
Ce guide approfondit notamment la direction effective, l’établissement stable, la Corporation Tax, la fiscalité personnelle et la rémunération.
12. Peut-on créer une UK Ltd entièrement à distance ?
Oui, généralement.
Un résident français n’a normalement pas besoin :
- d’habiter au Royaume-Uni ;
- d’avoir un associé britannique ;
- de se déplacer à Londres uniquement pour constituer la société.
L’incorporation peut être effectuée à distance, sous réserve des exigences Companies House et d’identité applicables.
13. Peut-on posséder 100 % des actions ?
Oui.
Une private limited company peut avoir un seul actionnaire.
Une structure simple peut être :
Résident français
↓
100 % shareholder
↓
Director + PSC
↓
UK Ltd
Pour une structure avec plusieurs fondateurs ou investisseurs, l’actionnariat doit être préparé plus soigneusement.
14. Director, shareholder et PSC : trois rôles différents
Director
Administre et dirige la société.
Shareholder
Détient les actions.
PSC
Person with Significant Control.
Par exemple, une personne possédant plus de 25 % des actions ou droits de vote peut notamment entrer dans les critères PSC selon la structure.
Une seule personne peut remplir plusieurs de ces rôles, mais Companies House les traite séparément.
15. Vérification d’identité Companies House en 2026
Depuis le 18 novembre 2025, Companies House applique son nouveau régime obligatoire de vérification d’identité.
Pour une nouvelle société :
- les nouveaux directors doivent généralement avoir vérifié leur identité ;
- leur personal code doit être fourni lors de l’incorporation ou de leur nomination ;
- les PSC doivent également satisfaire leurs obligations de vérification selon le calendrier applicable.
Il est donc préférable de ne plus utiliser les formulations anciennes telles que :
“identity verification may be required.”
En 2026, elle fait partie intégrante du cadre Companies House.
16. Le Companies House personal code
Une fois l’identité vérifiée, Companies House attribue à la personne un personal code de 11 caractères.
Le code appartient à l’individu.
Il n’est pas créé séparément pour chaque société.
Une personne impliquée dans plusieurs sociétés peut donc utiliser le même code pour connecter son identité vérifiée aux rôles concernés.
Pour le processus spécifiquement applicable à une personne vivant en France :
Companies House Identity Verification pour les résidents français
Ce guide explique notamment :
- directeurs ;
- PSC ;
- personal code ;
- délais ;
- GOV.UK One Login ;
- ACSP ;
- différence entre KYC professionnel et Companies House Identity Verification.
17. Documents à préparer depuis la France
Pour l’incorporation et les contrôles professionnels associés, préparez notamment :
Identité
- passeport ou document accepté ;
- nom légal complet ;
- date de naissance ;
- nationalité ;
- adresse résidentielle actuelle.
Société
- nom proposé ;
- activité ;
- SIC code ;
- actionnaires ;
- directors ;
- PSC ;
- répartition des actions.
KYC professionnel
Selon le prestataire :
- justificatif de domicile ;
- description de l’activité ;
- origine des fonds ;
- clients/fournisseurs ;
- documents commerciaux.
Dossier minimum de conformité
Pour faciliter les futurs contrôles bancaires ou professionnels, maintenez un dossier comprenant lorsque pertinent :
- passeport ;
- justificatif de domicile ;
- description précise de l’activité ;
- site internet ;
- email professionnel ;
- contrats ou devis ;
- factures ;
- projections raisonnables ;
- informations clients/fournisseurs ;
- origine des fonds ;
- organigramme de propriété.
L’objectif est d’éviter qu’une même entreprise soit décrite différemment .
chez Companies House → auprès de la banque → sur son site → dans ses documents commerciaux.
La cohérence devient particulièrement importante lorsque plusieurs prestataires effectuent leurs propres contrôles KYC/KYB.
18. Registered Office
Toute UK Ltd doit disposer d’une Registered Office Address appropriée dans sa juridiction britannique d’incorporation.
Votre domicile français ne remplace pas cette adresse statutaire.
La Registered Office sert notamment aux communications officielles.
Pour un entrepreneur sans bureau au Royaume-Uni, un service professionnel adapté peut être utilisé.
Depuis le 4 mars 2024, une simple PO Box ne suffit plus comme Registered Office : l’adresse doit répondre aux règles d’appropriate address, notamment permettre que le courrier parvienne à une personne agissant pour la société et que sa livraison puisse être confirmée.
19. Registered Office vs Director Service Address
Ces adresses ont des fonctions différentes.
Registered Office
Adresse officielle de la société.
Director Service Address
Adresse publique de correspondance du director.
Residential Address
Adresse résidentielle réelle du director, généralement non affichée au public dans les conditions ordinaires.
Virtual Business Address
Il s’agit d’un service commercial pouvant permettre, selon le package, l’utilisation d’une adresse pour certains courriers ou usages professionnels.
Ce n’est pas une catégorie juridique Companies House en soi.
Pour savoir exactement quelle adresse utiliser :
Adresse UK pour résident français : Registered Office, Service Address et Virtual Business Address
20. Nom, SIC code et capital
Nom
Vérifiez la disponibilité et les éventuels mots réglementés.
SIC code
Il doit correspondre à l’activité véritable.
Par exemple :
- software ;
- consulting ;
- marketing ;
- e-commerce ;
- wholesale.
Ne choisissez pas une activité fictive parce qu’elle semble plus facile pour la banque.
Capital
Une société simple peut utiliser une structure simple, par exemple :
1 ordinary share à £1
dans certains cas de fondateur unique.
Des investisseurs ou associés futurs peuvent justifier une structure différente.
21. Étapes pour créer une société UK depuis la France
Étape 1 — Confirmer la logique économique
Pourquoi une UK Ltd plutôt qu’une SASU/EURL ?
Étape 2 — Décider de la propriété
Fondateur individuel ou société française ?
Étape 3 — Identifier director, shareholder et PSC
Étape 4 — Effectuer la vérification d’identité
Étape 5 — Obtenir le personal code
Étape 6 — Choisir le nom
Étape 7 — Sélectionner les SIC codes
Étape 8 — Déterminer les actions
Étape 9 — Organiser la Registered Office
Étape 10 — Choisir la Director Service Address
Étape 11 — Fournir la registered email address
Étape 12 — Soumettre l’incorporation
Étape 13 — Recevoir le Certificate of Incorporation
Étape 14 — Organiser comptabilité et fiscalité
Étape 15 — Examiner banque, TVA et autres besoins opérationnels
Le processus d’incorporation doit être vu comme le début de la structure, pas comme la fin du projet.
22. Combien coûte une UK Ltd depuis la France ?
Le coût gouvernemental n’est qu’une partie du budget.
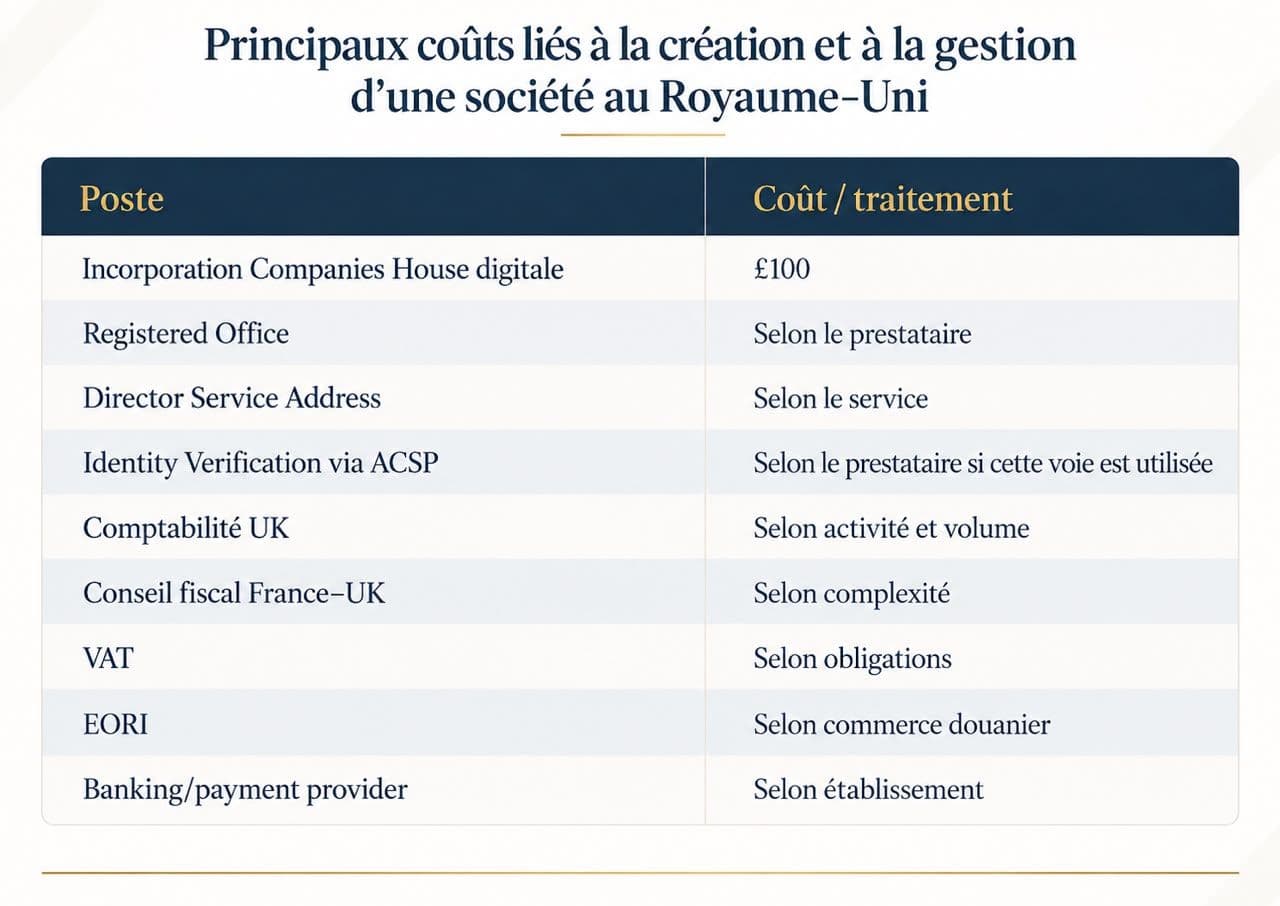
L’incorporation digitale coûte officiellement £100 depuis le 1er février 2026. La Confirmation Statement digitale coûte actuellement £50.
Le prix officiel de l’incorporation ne doit donc pas être présenté comme le coût complet de fonctionnement.
Pour le budget première année, les renouvellements et les différents services :
UK Ltd depuis la France : Prix et Coûts en 2026
23. Combien de temps faut-il ?
Une incorporation standard en ligne est généralement traitée rapidement.
Companies House indique habituellement un traitement autour de 24 heures pour les demandes standard, sans que cela constitue une garantie absolue.
Des retards peuvent intervenir en cas de :
- contrôle ;
- incohérence ;
- problème de nom ;
- erreur de dépôt ;
- vérification supplémentaire.
Ne signez pas de contrats dépendant d’une date d’incorporation précise avant d’avoir reçu le certificate of incorporation .
24. Banque : aucune approbation n’est garantie
Créer une UK Ltd et ouvrir un compte bancaire sont deux processus différents.
Une banque ou un établissement de paiement peut vérifier :
- résidence en France ;
- modèle économique ;
- activité ;
- source des fonds ;
- clients ;
- fournisseurs ;
- pays concernés ;
- volumes prévus ;
- site internet ;
- contrats.
Le fait que Companies House ait incorporé la société ne signifie pas qu’un établissement financier doit l’accepter.
Pour comprendre les options spécifiquement pour un résident français :
Compte bancaire pour une UK Ltd depuis la France
Ce guide explique notamment :
- banque traditionnelle vs EMI ;
- FSCS vs safeguarding ;
- Revolut Business ;
- Wise Business ;
- Airwallex ;
- Starling ;
- Monzo ;
- préparation bancaire ;
- KYC et source of funds.
Pour une assistance opérationnelle, vous pouvez ensuite consulter notre UK Business Banking Readiness Assessment et notre service Fintech & Payment Guidance.
25. Wise, Revolut, Stripe et autres fintechs
Les règles d’éligibilité de chaque prestataire changent indépendamment de Companies House.
Une UK Ltd ne doit donc pas être créée uniquement sur l’hypothèse :
“J’aurai forcément Stripe, Wise ou Revolut.”
La meilleure séquence est :
business model réel
↓
juridiction adaptée
↓
vérification de l’éligibilité du prestataire
↓
KYC/KYB
↓
décision indépendante
Le fournisseur peut modifier ses règles d’éligibilité au fil du temps.
C’est une raison supplémentaire pour choisir d’abord la structure en fonction du business réel, pas en fonction d’un seul provider.
26. TVA France–UK
La TVA dépend notamment :
- des biens ou services vendus ;
- du lieu de consommation ;
- du type de client ;
- B2B ou B2C ;
- localisation du stock ;
- importations/exportations.
Une UK Ltd de consulting et une société de e-commerce ne doivent donc pas appliquer mécaniquement le même raisonnement.
Pour une inscription UK :
27. EORI et commerce de marchandises
Un EORI est surtout pertinent pour les opérations douanières.
Il peut notamment concerner :
- import ;
- export ;
- stock ;
- marchandises traversant la frontière UK.
Il n’est pas requis simplement parce qu’une UK Ltd existe.
28. Société française + UK Ltd : transactions intra-groupe
Si vous possédez à la fois :
SAS / SASU / EURL française
et
UK Ltd
les transactions entre les deux doivent correspondre à des opérations réelles.
Par exemple :
- services ;
- distribution ;
- licences ;
- fournitures ;
- management services.
Il faut notamment éviter les flux sans justification économique réelle.
Lorsque deux sociétés liées facturent entre elles, les règles fiscales et le principe de pleine concurrence peuvent devenir pertinents.
Ce sujet mérite un conseil fiscal spécifique lorsque les montants ou la structure deviennent significatifs.
29. Quand la UK Ltd est réellement un bon choix
La UK Ltd devient beaucoup plus convaincante lorsque l’un ou plusieurs de ces éléments existent :
- activité UK réelle ;
- clientèle britannique significative ;
- collaborateurs ou cofondateur au Royaume-Uni ;
- investisseurs UK ;
- bureaux/opérations britanniques ;
- filiale britannique ;
- projet réellement international pour lequel la structure UK sert une fonction claire.
Dans ces situations, elle n’est plus une simple :
« société britannique créée depuis l’étranger »
Elle devient une véritable composante de la stratégie du groupe ou de l’entreprise.
30. Quand elle est probablement inutile
Une UK Ltd devrait être reconsidérée lorsque :
- toute l’activité se déroule depuis la France ;
- tous les clients sont français ;
- aucune activité UK n’existe ;
- aucune substance britannique n’est prévue ;
- le seul objectif est fiscal ;
- le seul objectif est d’obtenir un prestataire financier.
Dans ce scénario, l’ajout d’une structure étrangère peut apporter plus de complexité que de valeur.
31. Obligations après l’incorporation
Après création, la société doit notamment gérer :
- comptabilité ;
- HMRC ;
- Companies House ;
- annual accounts ;
- confirmation statement ;
- contrats ;
- facturation ;
- registres ;
- banking ;
- VAT/EORI lorsque nécessaires.
La société britannique ne doit donc pas être abandonnée après réception du Certificate of Incorporation.
Pour une checklist plus complète :
What to Do After UK Company Formation as a Non-Resident
32. Erreurs fréquentes des résidents français
Erreur 1 — Comparer uniquement les taux d’impôt
Il faut aussi considérer résidence, rémunération, sécurité sociale et établissement stable.
Erreur 2 — Penser qu’une Registered Office crée automatiquement une résidence fiscale UK
Ce n’est pas suffisant.
Erreur 3 — Travailler exclusivement depuis la France sans analyser les conséquences
La réalité économique compte.
Erreur 4 — Ignorer le siège de direction effective
C’est un élément central de la convention France–UK.
Erreur 5 — Confondre siège de direction et établissement stable
Ce sont deux analyses différentes.
Erreur 6 — Créer une UK Ltd uniquement pour Stripe ou Wise
L’éligibilité est indépendante.
Erreur 7 — Croire que £100 représente le coût complet
Ce n’est que l’incorporation officielle.
Erreur 8 — Ignorer la vérification d’identité
Elle est devenue centrale au cadre Companies House.
Erreur 9 — Utiliser un SIC code qui ne correspond pas à l’activité
La cohérence KYC est importante.
Erreur 10 — Créer une société française et une UK Ltd sans documenter leurs relations
Les transactions doivent avoir une réalité économique.
Erreur 11 — Utiliser une adresse UK comme si elle était votre résidence personnelle
Une Registered Office ou une Virtual Business Address ne transforme pas votre résidence française en résidence britannique.
Erreur 12 — Mélanger KYC et Companies House Identity Verification
Le KYC réalisé par un agent, une banque ou Seven Oak et l’obligation statutaire Companies House sont deux processus distincts.
Checklist France → Royaume-Uni
Avant la décision
- Pourquoi ai-je besoin d’une UK Ltd ?
- Ai-je comparé SASU et EURL ?
- Où sont mes clients ?
- Où est exécuté le travail ?
- Où sont prises les décisions ?
- Ai-je une vraie activité UK ?
- Ai-je analysé les conséquences France–UK ?
Companies House
- Director identifié
- Shareholder identifié
- PSC identifié
- Identity verification effectuée
- Personal code obtenu
- Nom choisi
- SIC code choisi
- Capital déterminé
- Registered Office préparée
- Service Address préparée
- Registered email préparée
Fiscalité / opérations
- Résidence fiscale examinée
- Siège de direction effective examiné
- Établissement stable examiné
- Situation sociale du dirigeant examinée
- Salaire/dividendes examinés
- TVA examinée
- Banking readiness examinée
- Comptabilité organisée
- Transactions intra-groupe documentées si applicable
FAQ : créer une société au Royaume-Uni depuis la France
Un Français peut-il créer une UK Ltd ?
Oui, généralement.
Dois-je vivre au Royaume-Uni ?
Non.
Dois-je avoir un associé britannique ?
Non.
Puis-je posséder 100 % de la société ?
Oui.
Puis-je être seul director ?
Oui, dans une structure simple.
Puis-je tout faire depuis la France ?
L’incorporation peut généralement être faite à distance. Cela ne signifie pas que la gestion quotidienne depuis la France soit neutre fiscalement.
Ai-je besoin d’une adresse britannique ?
Oui, la société doit avoir une Registered Office appropriée au Royaume-Uni.
Mon adresse française sera-t-elle publique ?
La residential address et la service address sont traitées différemment par Companies House.
La vérification d’identité est-elle obligatoire ?
Oui, selon le régime Companies House en vigueur pour directors et PSCs.
Combien coûte la création officielle ?
L’incorporation digitale Companies House coûte actuellement £100.
UK Ltd ou SASU ?
Si votre activité est essentiellement française, la SASU est souvent plus naturelle. Si une activité UK réelle existe, la UK Ltd peut être pertinente.
UK Ltd ou EURL ?
Cela dépend notamment du modèle économique, de la rémunération, de la situation sociale et des marchés visés.
Une UK Ltd peut-elle être fiscalement concernée par la France ?
Oui, selon les faits, notamment sa gestion effective et son activité en France.
Une société britannique travaillant depuis la France peut-elle avoir un établissement stable français ?
Potentiellement, oui, selon les circonstances et les critères conventionnels.
Puis-je facturer des clients français avec une UK Ltd ?
Potentiellement oui, mais cela ne neutralise pas les obligations fiscales, sociales ou de TVA pouvant exister en France.
Dois-je payer l’URSSAF si je travaille depuis la France ?
Cela dépend de la situation réelle et du régime social applicable. La UK Ltd ne permet pas de conclure automatiquement que les cotisations françaises disparaissent.
Puis-je me payer un salaire depuis la UK Ltd ?
Potentiellement, mais les conséquences fiscales et sociales France–UK doivent être examinées.
Et les dividendes ?
Ils doivent être analysés au regard de la situation du bénéficiaire, des règles nationales et de la convention France–UK.
Ai-je besoin de deux comptables ?
Pas systématiquement. Une structure réellement transfrontalière peut néanmoins nécessiter une coordination UK–France.
Une UK Ltd garantit-elle Wise ou Revolut ?
Non.
Une UK Ltd garantit-elle Stripe ?
Non.
Ai-je besoin de VAT ?
Pas automatiquement.
Ai-je besoin d’EORI ?
Seulement lorsque les opérations douanières concernées le justifient.
La UK Ltd me donne-t-elle un visa britannique ?
Non.
Comment Seven Oak Prestige accompagne les entrepreneurs français
Seven Oak Prestige accompagne les entrepreneurs lorsqu’une présence britannique répond à une vraie logique commerciale.
Selon le mandat, l’accompagnement peut comprendre :
- création de UK Limited Company ;
- structuration directors/shareholders ;
- Registered Office ;
- Director Service Address ;
- Companies House identity verification ;
- banking readiness ;
- VAT ;
- EORI ;
- conformité après incorporation.
L’objectif n’est pas simplement :
“Créer une société anglaise.”
L’objectif est d’obtenir une structure où :
activité
↓
propriété
↓
direction
↓
Companies House
↓
fiscalité
↓
banque
↓
comptabilité
sont cohérentes.
Guides France recommandés
Prix et coûts d’une UK Ltd depuis la France
Budget d’incorporation, addresses, identity verification, renouvellements et coûts opérationnels.
Fiscalité d’une UK Ltd pour un résident français
Résidence fiscale, direction effective, établissement stable, Corporation Tax, dividendes et rémunération.
UK Ltd ou SASU
Comparatif structurel pour les entrepreneurs français.
Compte bancaire pour une UK Ltd depuis la France
Banques, EMI, Revolut, Wise, Airwallex et KYC.
Companies House Identity Verification France
Directeurs, PSC et personal code.
Adresse UK pour résident français
Registered Office, Director Service Address, residential address et Virtual Business Address.
Guides Internationaux complémentaires
UK Company Formation for Non-Residents
Companies House Identity Verification for Non-Residents
UK Company Tax for Non-Residents
UK Company Formation Cost for Non-Residents
Registered Office vs Director Service Address
UK Business Banking Readiness Assessment
What to Do After UK Company Formation
Conclusion : faut-il créer une UK Ltd depuis la France ?
La mauvaise logique est :
UK Ltd
↓
moins d’impôts
↓
banque internationale
La meilleure logique est :
activité réelle
↓
France vs UK
↓
UK Ltd vs SASU/EURL
↓
lieu de direction
↓
résidence fiscale
↓
établissement stable
↓
situation personnelle du dirigeant
↓
Companies House
↓
banque
↓
conformité
Si votre activité est essentiellement française, une structure française peut rester la solution la plus cohérente.
Si le Royaume-Uni joue un rôle commercial, contractuel ou opérationnel réel, une UK Ltd peut être une excellente structure.
La meilleure juridiction n’est pas celle qui paraît la moins chère sur le papier. C’est celle qui correspond réellement à l’endroit où l’entreprise est dirigée, fonctionne et développe son marché.
Prêt à créer votre société au Royaume-Uni depuis la France ?
Créer ma UK Ltd depuis la France
Pour les entrepreneurs qui hésitent entre UK Ltd, SASU, EURL ou une structure combinée France–UK :
Faire analyser ma structure France → Royaume-Uni
À propos de l’auteur
Isaac Jackson
Founder & Managing Director — Seven Oak Prestige Ltd
Isaac Jackson accompagne depuis plus de trois ans des entrepreneurs internationaux dans leurs projets de création et d’établissement de sociétés britanniques.
Son travail porte notamment sur :
- structuration corporate ;
- Companies House ;
- solutions d’adresse UK ;
- KYC et onboarding ;
- préparation bancaire ;
- problématiques opérationnelles des fondateurs internationaux.
L’approche Seven Oak consiste à transformer des sujets complexes — incorporation, identity verification, gouvernance, banking readiness et conformité — en décisions plus claires et plus exploitables pour les entrepreneurs.
Méthodologie éditoriale
Ce guide est préparé à partir :
- des informations officielles Companies House ;
- des informations GOV.UK et HMRC pertinentes ;
- du cadre France–Royaume-Uni applicable aux sujets abordés ;
- de recherches éditoriales actualisées ;
- des questions récurrentes des fondateurs internationaux ;
- de l’expérience pratique de Seven Oak Prestige.
Les informations fiscales, sociales, réglementaires et financières peuvent évoluer et leur application dépend des faits propres à chaque entreprise.
Dernière révision : 6 septembre 2026
Avertissement éditorial
Ce guide fournit des informations générales à caractère éducatif.
Seven Oak Prestige Ltd n’est pas un cabinet d’avocats, un cabinet comptable ou un établissement financier réglementé.
Ce contenu ne constitue pas :
- un conseil fiscal personnalisé ;
- un conseil juridique ;
- une garantie bancaire ;
- une confirmation d’éligibilité auprès d’un provider ;
- un conseil d’immigration.
Lorsque la situation est transfrontalière ou complexe, un conseil spécialisé peut être nécessaire.
Sources officielles principales
Companies House — Set up a private limited company
Tarifs, incorporation, PSC et Certificate of Incorporation.
Companies House — Fees
Incorporation digitale £100 et Confirmation Statement digitale £50 en 2026.
Companies House — Identity Verification
Règles applicables aux directors et PSC.