UK Ltd ou SASU en 2026 | Comparatif pour Entrepreneurs Français
UK Ltd ou SASU en 2026 : quelle structure choisir pour un entrepreneur français ?
Un entrepreneur français qui exerce seul peut aujourd’hui choisir entre plusieurs structures juridiques.
Deux d’entre elles reviennent régulièrement lorsqu’un projet possède une dimension internationale : la SASU française et la UK Limited Company britannique.
Sur Internet, la comparaison est parfois réduite à deux slogans :
« SASU = beaucoup de charges. »
contre :
« UK Ltd = 19 % d’impôt et presque aucune charge. »
Cette comparaison est trop simpliste.
Une UK Ltd n’est pas automatiquement plus avantageuse parce que son incorporation est rapide ou parce que le Royaume-Uni applique un taux de Corporation Tax de 19 % aux petites sociétés remplissant les conditions.
Inversement, une SASU ne devient pas automatiquement un mauvais choix parce que la rémunération de son président peut supporter des cotisations sociales importantes.
La vraie question est plus concrète :
Où vivez-vous, où travaillez-vous réellement, où se trouvent vos clients et pourquoi votre activité aurait-elle besoin d’une société britannique plutôt que française ?
Pour comprendre d’abord le fonctionnement général d’une société britannique, consultez notre guide pour créer une UK Ltd depuis la France .
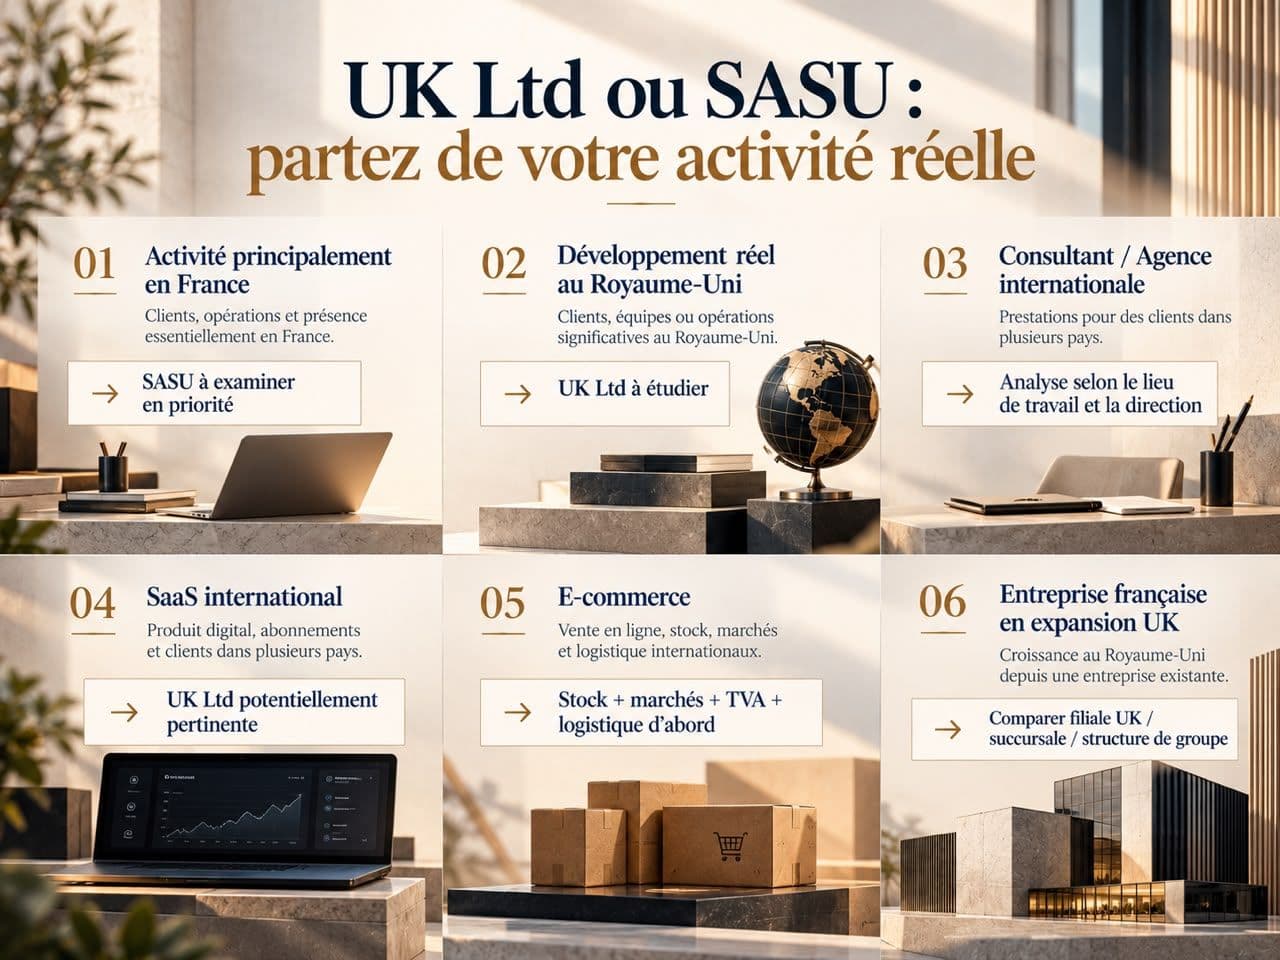
Réponse rapide : UK Ltd ou SASU ?
Vous vivez, travaillez et développez principalement votre activité en France ?
La SASU est généralement l’une des premières structures françaises à examiner.
Vous vivez en France mais développez réellement une activité au Royaume-Uni ?
Une UK Ltd peut avoir une véritable logique commerciale et opérationnelle.
Vous êtes consultant ou dirigez une agence avec des clients internationaux, mais tout le travail et toutes les décisions sont réalisés depuis la France ?
Le caractère international de la clientèle ne suffit pas, à lui seul, à déterminer que la UK Ltd est préférable.
Vous développez un SaaS destiné à plusieurs marchés ?
Une UK Ltd peut présenter un intérêt corporate et commercial, notamment lorsque le Royaume-Uni joue un rôle réel dans le projet. Le lieu de direction, la fiscalité du fondateur et l’organisation effective de l’entreprise restent toutefois déterminants.
Vous exploitez un e-commerce avec stock, logistique et clientèle principalement en France ?
Une incorporation britannique ne fait pas disparaître les obligations françaises ou européennes liées à l’activité. Notre guide consacré à la UK Ltd pour l'e-commerce depuis la France examine précisément le stock, la TVA, l’EORI, les douanes et les paiements.
Vous possédez déjà une entreprise française et souhaitez réellement vous implanter au Royaume-Uni ?
La bonne question peut ne plus être simplement « SASU ou UK Ltd ? ». Il peut devenir nécessaire d’étudier une filiale britannique, une succursale ou une autre organisation de groupe.
Il n’existe donc pas de gagnant universel.
La structure doit suivre l’activité réelle.
1. SASU et UK Ltd : deux sociétés, mais deux systèmes différents
La Société par Actions Simplifiée Unipersonnelle — SASU est une société française à associé unique.
Elle peut être détenue par une personne physique ou une personne morale. Son dirigeant est le président.
Lorsqu’il reçoit une rémunération au titre de son mandat, le président relève du régime général de la sécurité sociale en qualité de dirigeant assimilé salarié. Son mandat social ne lui ouvre cependant pas automatiquement droit à l’assurance chômage.
La UK Limited Company — UK Ltd est une société britannique à responsabilité limitée.
Une private company limited by shares peut notamment avoir :
- un seul actionnaire ;
- un seul directeur ;
- la même personne comme directeur et actionnaire ;
- un actionnaire détenant 100 % des actions.
Elle doit notamment satisfaire aux obligations applicables concernant son Registered Office, ses directeurs, ses actionnaires, ses PSC — People with Significant Control — et les informations déposées auprès de Companies House.
Depuis les nouvelles exigences de Companies House, la vérification d’identité fait également partie du processus applicable aux personnes concernées. Les résidents français peuvent consulter notre guide consacré à la Companies House Identity Verification depuis la France.
L’incorporation digitale officielle d’une société britannique coûte actuellement £100 auprès de Companies House.
Mais le coût et la rapidité d’incorporation ne suffisent pas à déterminer quelle structure sera la plus adaptée pendant les années suivantes.
2. Quelle structure selon votre situation réelle ?
Voici un meilleur point de départ qu’un simple comparateur de taux d’impôt.
Activité essentiellement française
Vous vivez en France, travaillez depuis la France, prenez vos décisions en France et servez principalement des clients français.
À examiner en priorité : structure française, dont SASU selon le projet.
Créer une société étrangère dans cette configuration peut ajouter une seconde juridiction sans créer de véritable avantage opérationnel.
Développement commercial réel au Royaume-Uni
Vous développez une clientèle britannique, signez des contrats UK, travaillez avec des partenaires britanniques ou construisez une implantation commerciale britannique.
UK Ltd : à étudier sérieusement.
Il existe alors une raison économique identifiable à la présence britannique.
Consultant ou agence internationale
Vous vivez en France mais travaillez avec des clients en France, au Royaume-Uni, aux États-Unis ou ailleurs.
Verdict : analyse au cas par cas.
Avoir des clients internationaux n’est pas la même chose qu’exploiter réellement une entreprise depuis plusieurs juridictions.
SaaS international
Votre logiciel vise plusieurs marchés, votre clientèle est internationale et vous envisagez éventuellement partenaires ou investisseurs étrangers.
UK Ltd : peut être pertinente.
Mais une société britannique dirigée exclusivement depuis la France ne doit pas être analysée uniquement à partir de son certificat d’incorporation.
E-commerce
Le choix dépend fortement du lieu du stock, de la logistique, des marchés desservis, de l’importateur, de la TVA et des flux douaniers.
Le pays d’incorporation n’est qu’une partie de la décision.
Entreprise française qui entre sur le marché britannique
Si une société française existe déjà, créer une nouvelle UK Ltd détenue personnellement par son dirigeant n’est pas nécessairement la seule solution.
Filiale UK, succursale ou autre structure de groupe peuvent devoir être comparées.
3. La UK Ltd est-elle réellement plus simple à créer ?
Pour l’incorporation elle-même, le Royaume-Uni dispose d’un processus particulièrement centralisé.
L’immatriculation digitale standard auprès de Companies House coûte actuellement :
£100
et Companies House indique qu’une société utilisant son service en ligne est généralement enregistrée dans les 24 heures, sous réserve du traitement du dossier.
Une SASU implique plusieurs formalités françaises qui peuvent notamment concerner les statuts, le capital, l’annonce légale, les bénéficiaires effectifs et l’immatriculation.
Mais simplicité d’incorporation ne signifie pas simplicité permanente.
Une UK Ltd peut ensuite avoir besoin de gérer notamment :
- comptes annuels ;
- Corporation Tax ;
- Confirmation Statement ;
- Registered Office ;
- comptabilité ;
- obligations Companies House et HMRC ;
- éventuelles obligations transfrontalières.
Le coût officiel de création n’est donc qu’une petite partie de la comparaison.
Pour le budget de première année et les renouvellements, consultez notre analyse détaillée : UK Ltd depuis la France : Prix et Coûts en 2026.
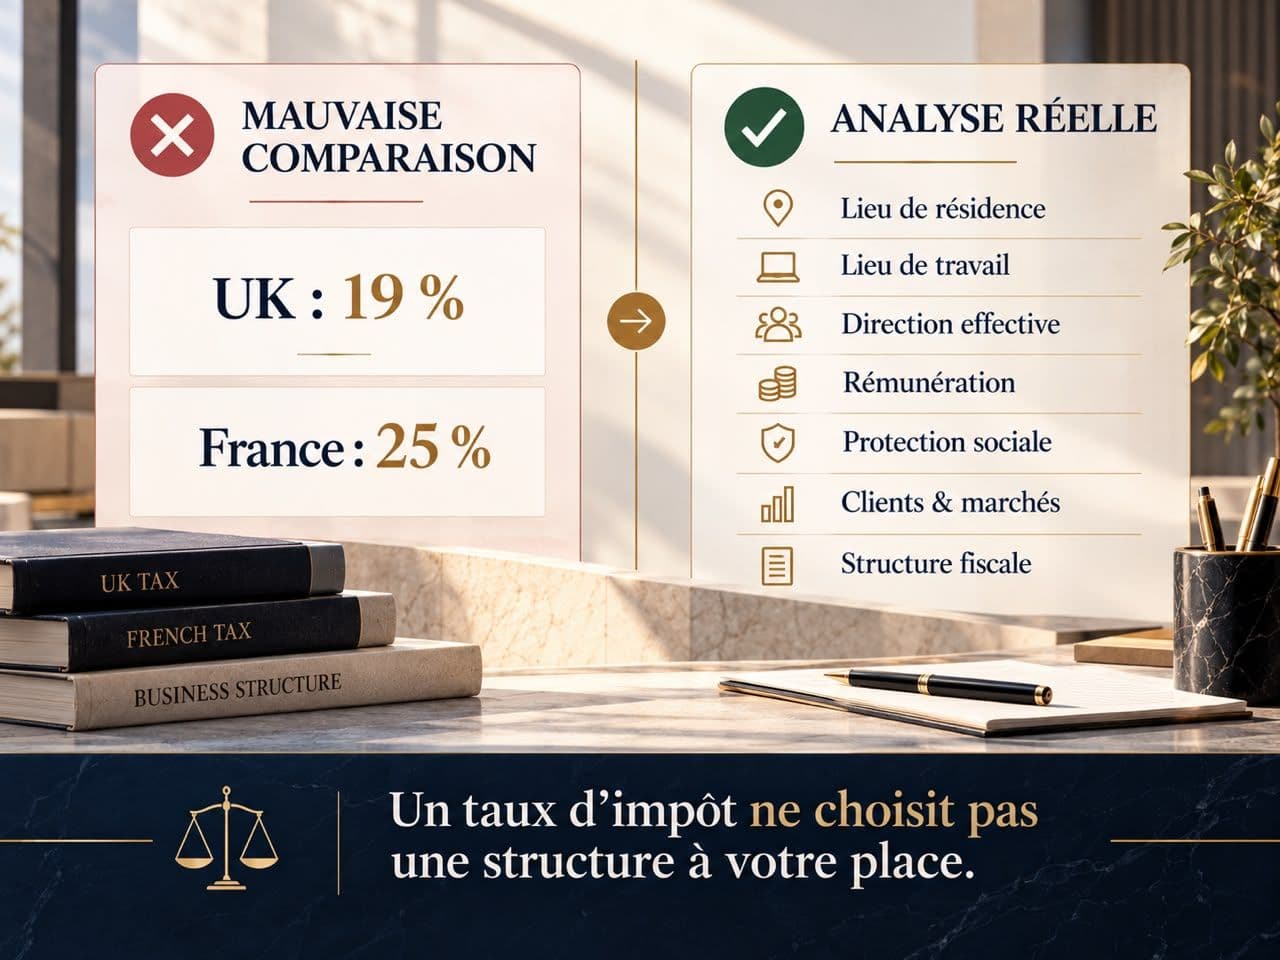
4. Fiscalité : 19 % au Royaume-Uni contre 25 % en France ?
C’est probablement le raccourci le plus trompeur de cette comparaison.
SASU
Pour une société française soumise à l’impôt sur les sociétés, le taux normal de l’IS est actuellement de :
25 %
Un taux réduit de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfice pour les entreprises qui remplissent notamment les conditions de chiffre d’affaires, de libération du capital et de détention prévues par le régime.
UK Ltd
Pour l’année financière britannique commençant le 1er avril 2026, le régime général de Corporation Tax prévoit :
Bénéfices jusqu’à £50,000 : Small Profits Rate de 19 %
Bénéfices entre £50,000 et £250,000 : mécanisme de Marginal Relief
Bénéfices supérieurs à £250,000 : taux principal de 25 %
Ces seuils peuvent notamment être ajustés en présence de sociétés associées ou selon la durée de la période comptable.
La comparaison :
UK = 19 % France = 25 %
est donc déjà incomplète au niveau de l’impôt sur les sociétés.
Elle devient encore moins pertinente lorsqu’on cherche à déterminer ce qu’un entrepreneur français conservera personnellement.
Il faut alors considérer, selon la situation, la résidence fiscale, le lieu de direction de la société, l’existence éventuelle d’un établissement stable, la rémunération, les dividendes et la protection sociale.
Notre guide sur la fiscalité d'une UK Ltd pour un résident français traite spécifiquement de ces questions.
Choisir une société uniquement parce qu’un taux nominal paraît inférieur est une mauvaise base de décision.
5. Rémunération, protection sociale et dividendes
La comparaison devient également trompeuse lorsqu’on oppose directement :
rémunération du président d’une SASU
à
dividendes d’un actionnaire de UK Ltd.
Ce ne sont pas deux revenus identiques.
En France, un président de SASU rémunéré au titre de son mandat est affilié au régime général en tant que dirigeant assimilé salarié.
Cela entraîne des cotisations sociales, mais celles-ci doivent être analysées dans le contexte plus large de sa rémunération et de sa protection sociale.
Pour le directeur d’une UK Ltd vivant et travaillant en France, il serait tout aussi incorrect de supposer :
« Ma société est britannique, donc seules les règles sociales britanniques me concernent. »
Le lieu réel de travail, le statut de la personne, son mode de rémunération et la situation transfrontalière doivent être pris en compte.
Le même principe s’applique aux dividendes.
Une distribution effectuée par une société britannique à un résident fiscal français ne devient pas invisible pour l’administration française simplement parce que la société est enregistrée au Royaume-Uni.
La question utile n’est donc pas :
« Où y a-t-il le moins de charges ? »
mais :
« Quel sera le traitement global de ma société et de ma rémunération dans ma situation réelle ? »
6. Le critère que beaucoup de comparatifs oublient : où dirigez-vous réellement l’entreprise ?
Imaginez un consultant vivant à Bordeaux.
Il crée une UK Ltd.
Il travaille tous les jours depuis Bordeaux.
Ses décisions commerciales et stratégiques sont prises depuis Bordeaux.
Ses contrats sont négociés depuis la France.
La société possède une Registered Office à Londres, mais aucune véritable activité opérationnelle n’y est exercée.
Il serait dangereux de conclure simplement :
« La société est britannique, donc tout relève uniquement du Royaume-Uni. »
À l’inverse, vivre en France ne suffit pas non plus à transformer automatiquement toute UK Ltd en société française.
Les faits doivent être analysés.
C’est pourquoi le lieu réel de direction et d’activité est beaucoup plus important qu’une adresse prestigieuse ou qu’un certificat Companies House.
7. Clients français ou clients internationaux : est-ce suffisant pour choisir ?
Non.
Une clientèle principalement française peut renforcer la logique d’une structure française lorsque le reste de l’entreprise est également situé en France.
Une clientèle internationale peut rendre une UK Ltd plus intéressante commercialement.
Mais une SASU peut parfaitement vendre à l’étranger.
Et une UK Ltd peut parfaitement avoir des clients français.
La clientèle doit donc être analysée avec d’autres éléments :
- lieu de travail ;
- direction ;
- contrats ;
- équipe ;
- fournisseurs ;
- stock et logistique lorsqu’il existe des marchandises ;
- partenaires ;
- infrastructure financière ;
- marchés de développement.
“J’ai des clients étrangers” n’est pas, à lui seul, un business case pour créer une UK Ltd.
8. Agence, SaaS ou e-commerce : trois décisions différentes
Agence ou consultant
Une agence dont le fondateur, l’équipe et la clientèle sont principalement en France trouvera souvent une logique naturelle dans une structure française.
Une agence qui développe réellement le Royaume-Uni et travaille avec une clientèle internationale peut avoir de bonnes raisons d’étudier une UK Ltd.
Mais la question du lieu réel de direction reste présente.
SaaS et activité digitale
Une UK Ltd peut être intéressante pour un SaaS international : clientèle multinationale, contrats internationaux, partenaires UK, stratégie d’investissement ou véritable développement britannique.
Mais le caractère numérique d’une activité ne la rend pas fiscalement “sans territoire”.
Un fondateur vivant et dirigeant son entreprise depuis la France doit conserver cette réalité dans l’analyse.
E-commerce
Ici, la décision ne peut pas être prise correctement sans regarder les marchandises.
Stock en France, stock au Royaume-Uni, Amazon FBA en Europe, dropshipping depuis l’Asie ou logistique multi-pays peuvent produire des situations très différentes.
Notre guide UK Ltd pour l'e-commerce depuis la France examine ces scénarios en détail.
9. Banque et paiements : ne choisissez pas votre société uniquement pour obtenir un compte
Une SASU s’inscrit naturellement dans l’écosystème bancaire français.
Une UK Ltd peut, selon son profil et son éligibilité, étudier différentes solutions britanniques ou internationales de banque et de paiement.
Mais l’incorporation d’une UK Ltd ne garantit jamais l’ouverture d’un compte.
Les prestataires peuvent notamment examiner :
- pays de résidence du dirigeant ;
- activité ;
- actionnariat et bénéficiaires effectifs ;
- source des fonds ;
- clients et fournisseurs ;
- transactions attendues ;
- site internet ;
- pays concernés par l’activité ;
- cohérence générale du dossier.
Seven Oak Prestige propose notamment une préparation du dossier et, selon le service retenu, une Direct Business Banking Assistance. La décision finale d’ouverture appartient toujours au prestataire financier.
Pour comprendre les différences entre banque, EMI, fintech et prestataire de paiement, consultez notre guide sur le compte bancaire d'une UK Ltd depuis la France.
La banque peut être un élément de la décision.
Elle ne devrait pas être la raison unique de choisir une juridiction.
10. Administration annuelle : l’incorporation n’est que le début
Une société simple à créer n’est pas une société sans obligations.
SASU
Selon sa situation, une SASU peut notamment devoir gérer :
- comptabilité ;
- comptes annuels ;
- déclarations fiscales ;
- obligations sociales ;
- TVA ;
- décisions de l’associé ;
- autres formalités applicables à son activité.
UK Ltd
Selon sa situation, une UK Ltd peut notamment devoir gérer :
- annual accounts ;
- Corporation Tax ;
- Confirmation Statement ;
- HMRC ;
- Companies House ;
- Registered Office ;
- comptabilité ;
- mises à jour corporate ;
- éventuelles obligations VAT.
La Confirmation Statement digitale entraîne actuellement des frais Companies House de £50 pour la période de paiement applicable.
Une société britannique peut donc être administrativement efficace sans être une société “sans administration”.
11. UK Ltd ou SASU : la grille de décision avant de choisir
Avant de comparer les prix ou les taux d’impôt, répondez à ces questions.
1. Où vivez-vous réellement ?
Votre résidence personnelle influence plusieurs dimensions de la structure.
2. Où travaillez-vous au quotidien ?
Le lieu réel d’exercice de l’activité compte davantage qu’une simple adresse statutaire.
3. Où les décisions stratégiques sont-elles prises ?
Il faut distinguer l’adresse de la société du lieu où elle est réellement dirigée.
4. Où se trouvent vos principaux clients ?
France, Royaume-Uni, Union européenne ou clientèle véritablement mondiale ?
5. Avez-vous une activité britannique identifiable ?
Clients, contrats, équipe, partenaires, investisseurs, opérations ou véritable développement commercial UK ?
6. Avez-vous des salariés, locaux, stock ou infrastructures en France ?
Une présence physique peut modifier profondément l’analyse.
7. Comment souhaitez-vous vous rémunérer ?
Salaire, rémunération de dirigeant, dividendes ou combinaison : le choix doit être étudié dans son contexte fiscal et social.
8. Où souhaitez-vous réellement développer l’entreprise dans les trois prochaines années ?
La structure doit fonctionner aujourd’hui sans bloquer l’entreprise que vous essayez de construire demain.
12. Quand la SASU est-elle généralement plus naturelle ?
Une SASU mérite généralement d’être examinée en priorité lorsque plusieurs éléments convergent vers la France :
- vous vivez en France ;
- vous travaillez principalement en France ;
- les décisions sont prises en France ;
- vos clients sont principalement français ;
- votre équipe se trouve en France ;
- votre infrastructure est française ;
- le Royaume-Uni ne joue aucun rôle commercial ou opérationnel significatif.
Dans ce cas, créer une société britannique peut ajouter de la complexité transfrontalière sans répondre à un besoin économique réel.
Cela ne signifie pas qu’une UK Ltd soit interdite.
Cela signifie simplement que la raison de la créer doit être plus solide que :
« Elle coûte moins cher à incorporer. »
13. Quand une UK Ltd mérite-t-elle réellement d’être étudiée ?
La logique devient différente lorsque le Royaume-Uni ou l’internationalisation jouent un rôle réel dans l’entreprise.
Une UK Ltd peut notamment mériter une analyse lorsque :
- vous développez véritablement le marché britannique ;
- vous avez une clientèle britannique significative ;
- votre activité est structurée autour de plusieurs marchés internationaux ;
- vous développez un SaaS international ;
- vous avez des partenaires ou investisseurs UK ;
- vous créez une présence britannique pour une entreprise existante ;
- votre groupe nécessite une entité britannique ;
- votre activité commerciale, contractuelle ou opérationnelle justifie cette présence.
Le mot important est :
réellement.
Une UK Ltd devrait répondre à une fonction économique identifiable, pas simplement donner une apparence internationale à une activité qui reste entièrement française.
Verdict : SASU ou UK Ltd ?
La SASU et la UK Ltd ne sont pas deux versions du même produit.
Elles appartiennent à deux systèmes différents.
La SASU est généralement plus naturelle à examiner lorsque :
le fondateur, la direction, le travail, l’équipe, les infrastructures et la clientèle sont principalement en France.
La UK Ltd mérite davantage d’être étudiée lorsque :
le Royaume-Uni ou l’activité internationale jouent un rôle commercial, corporate ou opérationnel réel dans le projet.
Et dans certaines situations, aucune des deux comparaisons n’est suffisante.
Une EURL, SAS, SARL, filiale britannique, succursale ou autre structure peut être plus appropriée.
La mauvaise question est :
« Quelle société me permet de payer le moins ? »
Une question beaucoup plus utile est :
« Quelle structure restera cohérente lorsque mes clients, mes banques, mes partenaires, mon comptable et les administrations examineront tous la même entreprise ? »
Vous hésitez encore entre une UK Ltd et une structure française ?
Seven Oak Prestige accompagne les entrepreneurs français qui envisagent une implantation britannique et souhaitent déterminer si une UK Limited correspond réellement à leur projet.
Nous pouvons notamment examiner avec vous :
- votre activité et votre business model ;
- vos marchés actuels et futurs ;
- la structure corporate envisagée ;
- vos besoins d’adresse britannique ;
- les exigences Companies House ;
- la vérification d’identité ;
- votre préparation KYC/KYB ;
- vos besoins de préparation bancaire ;
- les étapes opérationnelles de l’établissement de votre société ;
- vos besoins de comptabilité britannique dans le périmètre de nos services.
Lorsque votre situation nécessite un conseil fiscal, juridique ou social français individualisé, une analyse par le professionnel compétent peut également être nécessaire.
Si votre projet possède une véritable logique britannique, vous pouvez consulter notre service de création de société UK depuis la France.
Parler à un conseiller en français
Questions fréquentes
Une UK Ltd coûte-t-elle moins cher à créer qu’une SASU ?
L’incorporation digitale officielle d’une UK Ltd auprès de Companies House coûte actuellement £100.
La constitution d’une SASU implique différentes formalités françaises.
Mais le coût d’immatriculation ne permet pas de déterminer quelle société sera la moins chère à exploiter.
Il faut également considérer la comptabilité, les obligations annuelles, les adresses nécessaires, la fiscalité, la rémunération et, pour une structure internationale, les éventuelles obligations dans plusieurs juridictions.
Consultez notre guide Prix et Coûts d'une UK Ltd depuis la France pour approfondir cette question.
Une UK Ltd paie-t-elle toujours 19 % de Corporation Tax ?
Non.
Pour 2026, le Small Profits Rate est de 19 % pour les sociétés dont les bénéfices sont inférieurs à £50,000, tandis que le taux principal est de 25 % au-dessus de £250,000. Marginal Relief s’applique entre ces seuils, sous réserve des règles applicables.
Une SASU paie-t-elle toujours 25 % d’IS ?
Non.
Le taux normal est de 25 %, mais certaines PME remplissant les conditions peuvent bénéficier d’un taux réduit de 15 % sur la part des bénéfices allant jusqu’à 42 500 €.
Puis-je vivre en France et posséder une UK Ltd ?
Oui, en principe.
Vivre en France n’interdit pas, en soi, de détenir ou diriger une société britannique.
Cela ne signifie cependant pas que votre résidence française devient sans conséquence. Les questions fiscales, sociales et opérationnelles doivent être examinées selon les faits réels.
Quelle structure choisir pour une agence digitale ?
Une agence dont le fondateur, l’équipe, la direction et les clients sont principalement en France trouvera souvent une logique naturelle dans une structure française.
Une agence qui développe véritablement le Royaume-Uni ou une activité internationale plus large peut avoir de bonnes raisons d’étudier une UK Ltd.
Le simple fait de facturer quelques clients étrangers ne suffit pas à trancher.
Quelle structure choisir pour un SaaS ?
Cela dépend notamment du marché, de la gouvernance, de la résidence du fondateur, du lieu réel de direction, des investisseurs envisagés et de la stratégie internationale.
Le caractère digital du SaaS ne fait pas disparaître ces questions.
Une UK Ltd est-elle préférable pour l’e-commerce ?
Pas automatiquement.
Le lieu du stock, l’importateur, les clients, la TVA, l’EORI, les douanes et la logistique peuvent être plus importants que le pays d’incorporation lui-même.
Consultez notre guide sur la UK Ltd pour l'e-commerce depuis la France
Une UK Ltd garantit-elle un compte bancaire britannique ?
Non.
L’incorporation auprès de Companies House et l’acceptation bancaire sont deux décisions distinctes.
Chaque banque ou prestataire applique ses propres critères d’éligibilité et de conformité.
Puis-je commencer avec une SASU et créer une UK Ltd plus tard ?
Oui.
Une entreprise française peut développer une présence britannique lorsque son activité le justifie réellement.
Dans certains cas, cette évolution peut d’ailleurs conduire à examiner une filiale britannique ou une succursale plutôt que de remplacer simplement la structure française.
Conclusion
Choisir entre une SASU et une UK Ltd ne devrait pas commencer par une comparaison de 19 % contre 25 %.
Il faut commencer par l’entreprise elle-même.
Où travaille le fondateur ?
Où la société est-elle réellement dirigée ?
Où sont ses clients ?
Où se trouvent son équipe, son stock et ses opérations ?
Pourquoi le Royaume-Uni intervient-il dans le projet ?
Comment le dirigeant souhaite-t-il se rémunérer ?
Et surtout :
quelle structure correspondra encore à la réalité de l’entreprise dans deux ou trois ans ?
Pour une activité essentiellement française, une structure française peut rester la solution la plus naturelle.
Lorsque le Royaume-Uni joue un véritable rôle commercial, contractuel, corporate ou opérationnel, une UK Ltd peut au contraire devenir une structure particulièrement pertinente.
La juridiction ne doit pas créer l’histoire de l’entreprise.
Elle doit correspondre à son histoire réelle.
Guides recommandés
Créer une UK Ltd depuis la France — Guide complet 2026
Pour comprendre Companies House, la structure, les principales obligations et le fonctionnement général d’une UK Ltd depuis la France.
UK Ltd depuis la France : Prix et Coûts en 2026
Pour comprendre les frais d’incorporation, les adresses britanniques, les renouvellements et le budget d’exploitation.
Fiscalité d'une UK Ltd pour un résident français en 2026
Pour approfondir la résidence fiscale, le siège de direction effective, l’établissement stable, la Corporation Tax, la rémunération et les dividendes.
Compte bancaire pour une UK Ltd depuis la France
Pour comprendre les banques, EMI, fintechs, critères KYC et la préparation d’un dossier bancaire.
Companies House Identity Verification pour les résidents français
Pour comprendre la vérification d’identité, le personal code et les obligations applicables aux directeurs et PSC.
À propos de l’auteur
Isaac Jackson
Fondateur et Directeur général — Seven Oak Prestige Ltd
Isaac Jackson accompagne les fondateurs internationaux et les entreprises étrangères dans la création et l’exploitation de sociétés britanniques, notamment pour les projets nécessitant un accompagnement en matière de création de société, d’adresses statutaires, de démarches auprès de Companies House, de préparation KYC, de coordination de la conformité et de préparation bancaire.
Seven Oak Prestige Ltd
Numéro d’entreprise : 16903092
Siège social : 124 City Road, London EC1V 2NX, Royaume-Uni
Dernière révision : 4 octobre 2026
Avertissement
Ce guide fournit des informations générales à caractère éducatif.
Il ne constitue pas un conseil juridique, fiscal, social ou financier personnalisé. Les conséquences d’une SASU, d’une UK Ltd ou d’une autre structure dépendent des circonstances réelles de l’entreprise et de son dirigeant.
Une analyse professionnelle individualisée peut être nécessaire avant de prendre une décision de structuration.